
Contenido para experto
Incertidumbre vs. Innovación, el dilema del 2025
El Semanal de Mifel-No. 0072
Octubre 17, 2025
|
10 min de lectura
Y disfruta la Experiencia Mifel

Análisis económico
Contenido para experto
El Semanal de Mifel - No. 0124
ENGLISH VERSION 🇺🇸
Noviembre 13, 2026
10 min de lectura
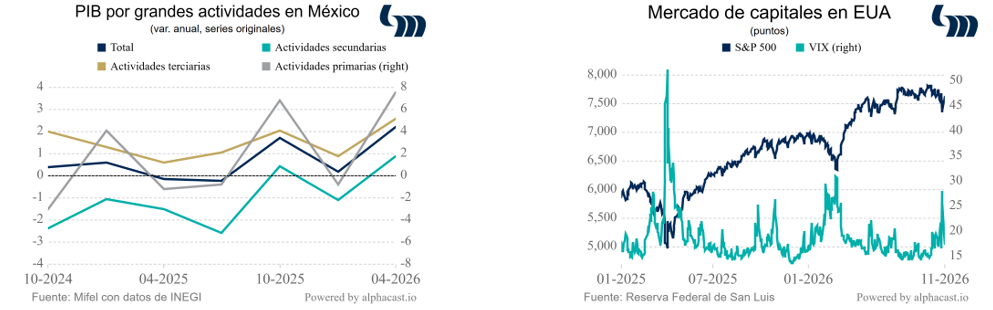
Un escándalo corporativo con reverberaciones geopolíticas. Un presunto caso de espionaje industrial afecta a la empresa cuyos chips fundamentan el superciclo de inversión asociado a la IA y llevan a una pérdida de 33.4% en su valuación: abandona así su sitio como la empresa más grande del mundo en términos de capitalización de mercado. El cambio de liderazgo en dicha compañía es solo el primer paso de una delicada reestructuración corporativa. Quizá más importante, por tratarse de tecnologías sujetas a restricciones de seguridad nacional – después de todo, son clave para que EUA mantenga la delantera en IA sobre China – hay implicaciones geopolíticas muy importantes. La próxima cumbre entre Donald Trump y Xi Jinping en el marco de la cumbre de líderes de APEC – programada para la próxima semana – tiene así una nueva agenda impuesta por las circunstancias. Aunque hay un efecto, la reacción de mercado muestra resiliencia: los índices S&P 500 y Dow Jones Industrial cierran este viernes con variaciones de 2.2% y 1.5% semanal respectivamente, mientras que el indicador VIX de volatilidad en el precio de las acciones (frecuentemente interpretado como “la medida del temor”) cierra en niveles de 19.84 puntos, una variación de -22.62% contra la semana anterior. Finalmente, el índice Nasdaq, que mejor mide el desempeño del sector tecnológico, cierra con una variación de 2.6% semanal, donde compensa la expectativa de la Oferta Pública Inicial (OPI) de otra de las empresas paradigmáticas de la IA, programada para la próxima semana, que así se antoja también muy abultada en noticias.
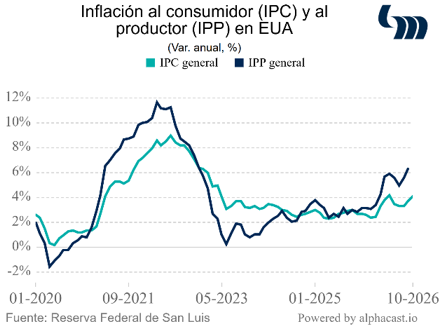
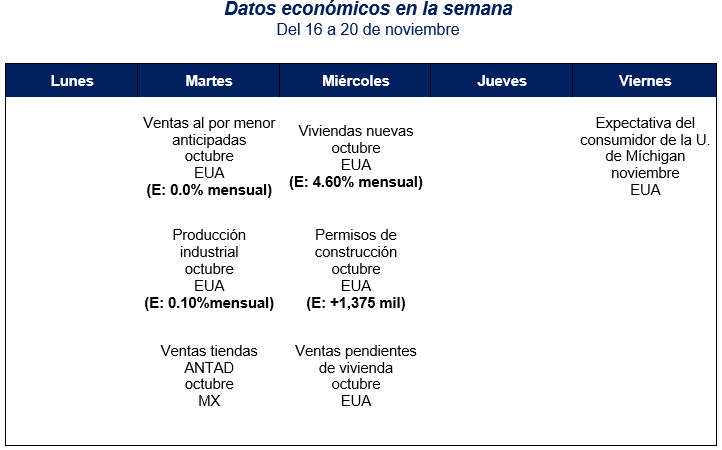
Por otra parte, la inflación preocupa y la Fed se ocupa. En octubre, el índice de precios al consumidor de EUA aumenta 0.4% mensual contra un esperado de 0.3%. La comparación contra el mismo mes de año anterior no opera, pues en octubre de 2025 no se recopilaron datos debido al cierre del gobierno de los EUA. Aún así, todo indica que a tasa anual la inflación se acerca cada vez más al 4% que prevalece entre las expectativas de los consumidores. Más importante aún, no se trata ya únicamente de presiones asociadas a precios de energéticos: vivienda aumenta 0.3% contra el mes anterior y explica más de 30% del incremento del índice general. También el precio de los alimentos muestra registros preocupantes. Por otra parte, la inflación al productor aumenta 6.5% en octubre vs 6.3% en septiembre y por debajo del 6.6% del consenso. La tasa general alcanza su nivel más alto desde noviembre de 2022 y el subyacente registra un alza de 5.0% anual. Ante todo ello, las declaraciones de los miembros de la Fed adoptan un tono decididamente restrictivo. Chris Waller declara que un aumento de 50 pb en la tasa de fondos federales en diciembre no debe descartarse, mientras que Lorie Logan desde la Fed de Dallas habla de que pueden ser necesarios al menos dos aumentos de 25 pb. Ante ello, los mercados descuentan un aumento de 25 pb por parte de la Fed en diciembre con una probabilidad de 91.2%.
En octubre, la producción de crudo de la OPEP+ aumenta 2.04 millones de barriles diarios frente a septiembre y alcanza 41.23 millones, con Arabia Saudita como principal impulsor del repunte. En su informe del 11 de noviembre, la OPEP mantiene su previsión de crecimiento de la demanda mundial en 180 mil barriles diarios para 2026 y 2.55 millones para 2027.
El PIB real del Reino Unido crece 1.9% anual en el tercer trimestre de 2026, frente a 1.4% en el trimestre previo. Por el lado del gasto, el consumo de los hogares aumenta 1.8% anual y aporta 1.03 pp al crecimiento anual. La inversión fija crece 4.1% anual, con un repunte de 19.6% en la inversión del gobierno general y un avance de 3.0% en la empresarial. El consumo público aumenta 1.6% anual y el comercio exterior neto aporta 0.20 puntos al crecimiento anual y resta 0.07 puntos al trimestral.
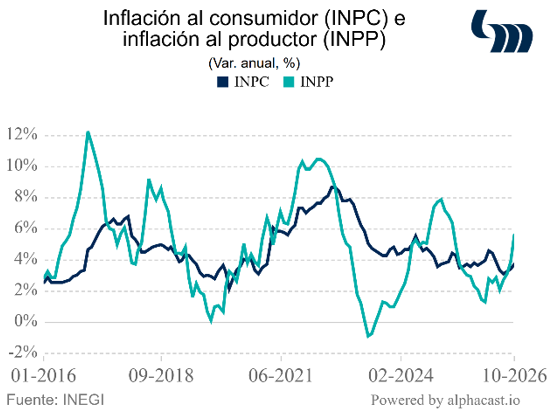
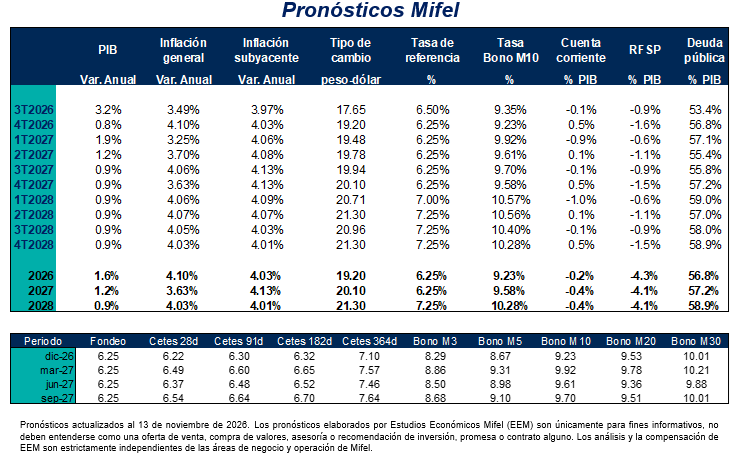
La inflación en México alcanza 3.75% anual en octubre, superior a nuestra expectativa de 3.65% y frente a 3.45% en septiembre. El componente no subyacente explica la mayor parte del repunte al pasar de 2.45% a 3.59%, con un alza de 13.19% anual en frutas y verduras. La inflación subyacente aumenta de 3.75% a 3.80%, con incrementos de 4.32% en servicios y 3.25% en mercancías. Por su parte, los precios al productor aumentan 5.60% anual en octubre, frente a 4.05% en septiembre. El mayor incremento se observa en las actividades secundarias, cuyos precios pasan de 4.01% a 6.08%, con alzas de 31.71% en minería y 4.46% en manufacturas. Los precios de las actividades terciarias suben 5.24% y los de las primarias, 1.05%. Los bienes y servicios de uso intermedio suben 5.85% anual y los finales, 5.51%. Son datos preocupantes, especialmente el cambio de trayectoria en inflación subyacente y el dato de precios al productor que sugiere presiones de precios en las tuberías. También porque se reportan una semana después de que Banxico opta por un controversial recorte de 25 pb y con un claro sesgo restrictivo en la política monetaria de nuestro principal socio comercial. Hasta ahora, el comportamiento del peso contra el dólar (que se aprecia 0.4% semanal) ofrece cierto respiro, pero no es un ambiente en que los riesgos de traspaso cambiario a inflación deban soslayarse, en nuestra opinión.
Cámara de Diputados aprueba Proyecto de Presupuesto de Egresos de 2027. Se considera un gasto neto de 10.636 bdp (4.2% nominal, 0.1% real), del cual 69% sería programable y 31% no programable. En específico, 2.5 bdp se destinarán a protección social de los cuales 1.0 bdp se dedican a programas prioritarios sociales, 1.3 bdp a educación, 3 bdp para gobiernos subnacionales, 1.1 bdp a salud, así como 1 bdp a inversión física. El proyecto confirma la meta de un déficit amplio (RFSP) de 3.9% en 2027 (E Mifel: 4.3%) con un costo financiero de 1.6 bdp. Si tomamos en cuenta la reciente contracción o nulo crecimiento de los ingresos tributarios más importantes, el déficit en el 2027 se antoja difícil. Esta es la razón fundamental por la cual consideramos que la reducción en el déficit amplio por el equivalente a 9 décimas del PIB (lo que muchos aluden como consolidación fiscal) no se alcanzaría. El esfuerzo por el lado del gasto deja de ser inercial: más bien son partidas como las asociadas a programas sociales, pensiones no contributivas y el apoyo a Pemex (ver abajo) las que generan una rigidez extraordinaria y obligan a recortar partidas y programas que ya tienen impacto en el quehacer público.
Pemex reporta pérdida neta por 10.8 mmdp en 3T26; 4.88 mdp por hora en promedio. La petrolera (Moody’s B1, Fitch BB+) tuvo un repunte en su facturación por un entorno de precios internacionales favorable, pues la producción de hidrocarburos se mantiene en 1.64 mbd (-0.4% anual). No obstante, Pemex aduce a distintos factores (incluyendo pago de impuestos y derechos, como si estos fueran opcionales) que llevan a que reporte utilidad neta negativa. En cuanto a deuda, ésta desciende de 85.6 mmdd en diciembre 2025 a 77.6 mmdd al 3T26 (-150 mmdp menos, -8.9% anual en dólares), a pesar del flujo neto de efectivo negativo y como resultado de los apoyos del gobierno federal. Moody’s y Fitch consideran que los apoyos a Pemex perdurarán al menos durante el resto de la Administración Sheinbaum. El presupuesto asignado a la paraestatal ha oscilado en los últimos ocho años en 600-800 mmdp, o entre 1.5% y 2.2% del PIB. Como proporción del déficit amplio, equivale asía entre 40% y 50%.
En México, el indicador de actividad industrial disminuye -1.3% anual en septiembre vs el incremento de 3.5% en agosto. Por componente, industrias manufactureras, la generación, transmisión, distribución y comercialización de energía eléctrica y construcción avanzan 0.6%, 3.4% y 4.9% anual respectivamente, mientras que la minería disminuye -1.4% anual. Es un dato sorpresivo que sugiere que el primer estimado de PIB de 3T26 por parte de INEGI (3.2% a tasa anual) podría ser ajustado a la baja. Un repunte más modesto en ese trimestre nos lleva aún a revisar nuestro estimado de crecimiento este año a 1.6% contra un 1.3% previo.
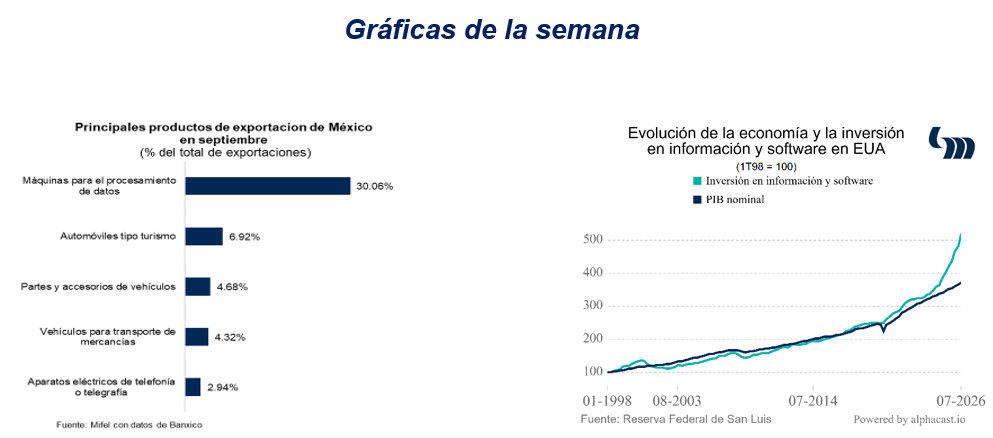
Con cifras revisadas, México registra en septiembre un déficit comercial de 0.606 mmdd (0.03% del PIB). Las exportaciones ascienden a 77.79 mmdd y las importaciones a 78.40 mmdd. Estados Unidos concentra 66 mmdd (84.4%), seguido de Canadá 2.17 mmdd (2.8%) y China con 1.16 mmdd (1.5%). Los principales proveedores de México son Estados Unidos con 24.45 mmdd (31.2%), China con 13.32 mmdd (17%) y Taiwán con 11.92 mmdd (15.21%). Las máquinas para el procesamiento de datos encabezan tanto las exportaciones 23.38 mmdd (30.1%) como las importaciones 8.36 mmdd (10.7%). En las exportaciones les siguen los automóviles con 5.38 mmdd (6.92%) y las partes y accesorios para vehículos 3.64 mmdd (4.68%). Es en estos números en donde se aprecia de este lado de la frontera el efecto del superciclo de inversión; una eventual desaceleración de este sector llevaría a déficit más amplios, pero, aun así, manejables en nuestra opinión.
AVISO LEGAL
El presente documento es sólo para fines informativos y de comparación. Elaborado por BANCA MIFEL, S.A. INSTITUCIÓN DE BANCA MÚLTIPLE, GRUPO FINANCIERO MIFEL (“Banca Mifel”), el presente documento pretende concentrar y presentar información de acceso público obtenida de fuentes consideradas como fidedignas, sin embargo, Banca Mifel no realiza ningún tipo de pronunciamiento o declaración respecto de su precisión, calidad e integridad, ni tampoco representa, expresa o refleja un punto de vista, postura u opinión por parte de Banca Mifel respecto de los temas y datos previstos en el documento.
De igual forma, el presente documento no debe entenderse como una oferta de venta, compra de valores, asesoría o recomendación de inversión, promesa o contrato alguno. Por lo anterior, es total responsabilidad del receptor del presente documento acercarse a sus propios asesores financieros a fin de considerar si algún valor de los contenidos en el presente reporte se ajusta a sus objetivos de inversión, grado de riesgo que está dispuesto a asumir, así como su capacidad y posición financiera.
Banca Mifel, ni las demás entidades integrantes de Grupo Financiero Mifel, S.A. de C.V. son responsables por cualquier tipo de pérdida directa o emergente que derive de la utilización de la información del presente documento, pues se reitera que su propósito es meramente informativo. La información y estimaciones que se incluyen en este documento son vigentes a la fecha de su emisión, no obstante, están sujetas a modificaciones sin previo aviso. Banca Mifel no tiene responsabilidad alguna en comunicar los cambios ni a mantener actualizado el documento.
Transparencia Mifel
Políticas de sostenibilidad
Análisis económico
El Semanal de Mifel-No. 0072
Octubre 17, 2025
|
10 min de lectura
Análisis económico
El Semanal de Mifel-No. 0073
Octubre 24, 2025
|
10 min de lectura
Análisis económico
El Semanal de Mifel-No. 0074
Octubre 31, 2025
|
10 min de lectura
