
Contenido para experto
Incertidumbre vs. Innovación, el dilema del 2025
El Semanal de Mifel-No. 0072
Octubre 17, 2025
|
10 min de lectura
Y disfruta la Experiencia Mifel

Análisis económico
Contenido para experto
El Semanal de Mifel - No. 0117
Octubre 02, 2026
10 min de lectura
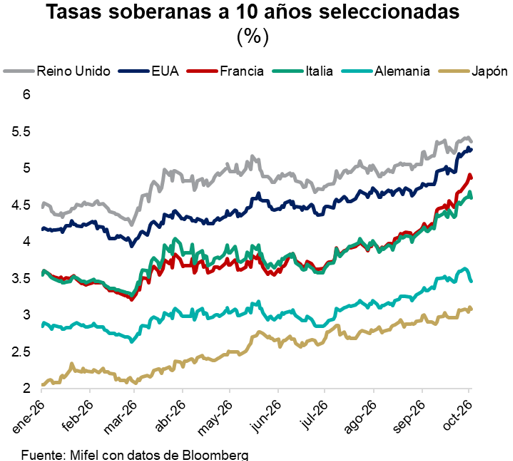
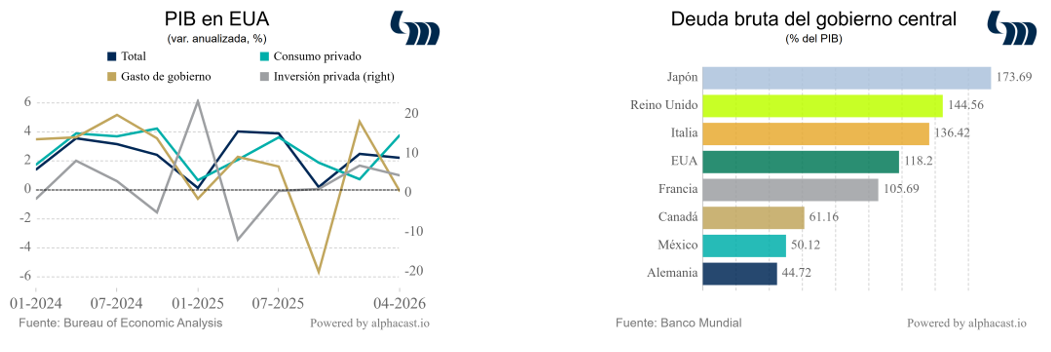
Vemos puntos de inflexión en tres ciclos fundamentales de los EUA. El ciclo de negocios ha mostrado resiliencia, el crecimiento del PIB se reporta en 2.2% durante 2T26, con un mercado laboral sano – esta mañana las nóminas no agrícolas reportan 29 mil empleos creados en septiembre. El problema son los choques de oferta asociados a los aranceles y, sobre todo, al conflicto en el Golfo Pérsico, que generan preocupaciones inflacionarias y obligan a la Fed a actuar: esperamos al menos otro aumento de 25 pb por parte del banco central de EUA en diciembre. El ciclo político: las presiones inflacionarias afectan las preferencias por el partido republicano y nuestros colegas del IIF ahora tienen como escenario central un congreso demócrata – incluyendo el Senado. Entre otras cosas, implica menor espacio para una política fiscal laxa por parte de un Trump debilitado y ello puede ayudar en el margen a aligerar las presiones en el mercado de bonos: las tasas de los Bonos del Tesoro a 10 y 30 años alcanzan niveles de 5.28% y 5.63% respectivamente, a punto de marcar máximos en lo que va del siglo. También se explica porque, como tomador de deuda, el Tesoro tiene un competidor formidable: las empresas asociadas a Inteligencia Artificial (IA). En esto coinciden recientemente el presidente de la Fed Kevin Warsh y el secretario del Tesoro, Scott Bessent. El superciclo de inversión de IA es así el tercer componente a seguir. Lo que predomina esta semana no son inquietudes sobre si la IA entregará lo que promete; son temores sobre sus alcances. Las mismas empresas del sector advierten de riesgos y proponen supervisión gubernamental, que la administración Trump rechaza. Tampoco en su reunión con Xi Jinping hay señales de coordinación entre las dos potencias. Lo que prevalece, entre empresas y entre países, es la convicción de que quien titubee, pierde. Los ciclos se entrelazan y plantean un dilema: detener la IA como resultado del punto de inflexión político (el WSJ señala que solo 28% de los americanos piensan que debe seguir a toda costa) pone en riesgo la continuidad del ciclo de negocios. Pero si la IA sigue, tendremos tasas de interés más altas por más tiempo.
PIB real de EUA crece 2.2% anual en 2T26 en tercer estimado. Detallamos lo que se comentó arriba: el consumo privado aumenta 3.8%, el gasto de gobierno cae -0.1%, la inversión sube 4.6%. Las exportaciones registran una variación de 5%, mientras que las importaciones aumentan a 12.6%. Por su parte, la inflación PCE se mantiene en 3.4% anual en agosto y su componente subyacente avanza 3.0% anual. Junto con algunas declaraciones de miembros del Fed, estos datos ofrecen cierta tranquilidad al mercado sobre un eventual aumento de tasas en octubre. Como ya comentamos, nuestro escenario central es que sería hasta diciembre cuando dicho incremento se materialice.
EUA añade 29,000 puestos de trabajo en septiembre, después de los 133,000 creados en agosto. La tasa de desempleo se ubica en 4.2%, mientras la participación laboral alcanza 61.8%. Los salarios por hora avanzan 3.0% anual y semanales 3.6% anual.
El Instituto de Finanzas Internacionales (IIF) señala que la deuda corporativa no financiera de EUA asciende a 24 bdd, muy cercano a los 31 bdd en bonos del Tesoro. Simplemente en lo relativo a las empresas asociadas al superciclo de IA, esta fuente calcula que pueden terminar el año emitiendo bonos por una cantidad superior a los 500 mil millones de dólares. A los niveles de tasa prevaleciente, los países desarrollados por su parte gastan más en pago de intereses que en defensa o energía limpia; la tasa promedio a 10 años de los países G7 se encuentra en máximos desde 2008 (4.25%). En promedio, como proporción de PIB, la deuda de sus hogares se encuentra en 66.9%, de sus gobiernos en 107.7% y de sus corporativos no financieros en 90.4%. Los déficits fiscales siguen, a pesar de que ni las tasas de crecimiento ni la situación de los mercados laborales en los países industriales justifican políticas expansivas. Pensamos que, en un ambiente político fracturado, la opción más cómoda – pero más onerosa en el largo plazo – es gastar más.
El caso de Francia es emblemático. La deuda gubernamental gala a 10 años pasa de ofrecer un rendimiento de 3.2% a finales de febrero de este año a un pico de 4.9% esta semana; el diferencial con respecto al rendimiento de la deuda alemana llega a niveles no vistos desde la crisis del euro. El tema es alcanzar un acuerdo politico para poner orden en las finanzas públicas: dos de los predecesores del actual primer ministro Lecornu dimitieron por esta razón. Su propuesta presupuestal para un año electoral enfrenta así grandes retos: en todo caso, el déficit francés estará muy por encima del referente de 3% del PIB. El énfasis en lo inmediato es estabilizar la trayectoria de deuda.
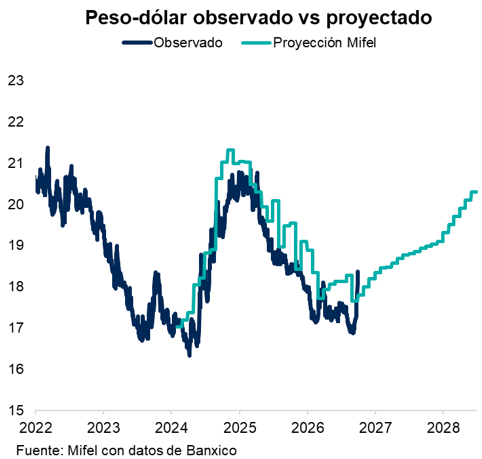
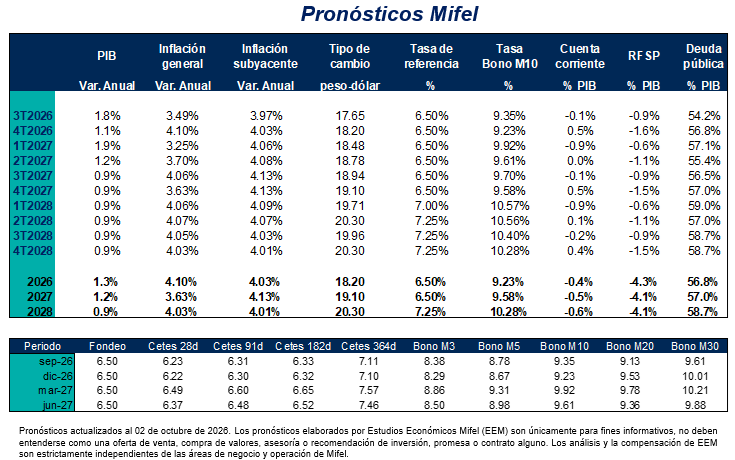
En nuestro país predominan las conversaciones sobre la depreciación del peso contra el dólar. Durante septiembre la moneda mexicana pierde 5.9% contra el billete verde, el mayor retroceso entre las principales divisas (también con respecto al euro y la libra pierden 2.48% y 2.10% respectivamente, mientras que el yen avanza 1.48%). El USDMXN cierra la semana en 18.19, marcando mayores niveles que los del arranque de 2026. Conviene apuntar dos cosas: a) la mayor depreciación nominal relativa del peso corrige por una mayor apreciación del tipo de cambio real multilateral. Si comparamos contra el promedio de los últimos 10 años, a agosto del 2026 el tipo de cambio real bilateral que calcula Banxico muestra una apreciación de 15.5% pero si usamos el tipo de cambio real multilateral para 49 países, la depreciación llega a 22.9%; b) como hemos indicado antes, la fortaleza del peso se antojaba excesiva: esta semana se reporta un sorpresivo superávit comercial para agosto por 605 millones de dólares, asociado a un crecimiento de 40.4% anual de las exportaciones totales. Podría sugerir que la fortaleza cambiaria no afecta el desempeño externo. No obstante, a mayor detalle notamos que exportaciones automovilísticas o agropecuarias reportan caídas a tasa anual de 2.4% y 3.8% respectivamente, pues lo que crece son los embarques de electrónicos asociados al superciclo de inversión de la IA. Así pensamos que el comportamiento reciente de la paridad reestablece condiciones nominales más parejas entre sectores. Además, la ausencia de un desbalance externo significativo debe acotar los rangos de depreciación a niveles que no aumenten los riesgos de traspaso a inflación. A esto parece apostar Banxico ante prospectos de un diferencial de tasas con la Fed que podría cerrar el año en 225 pb, el menor desde que México adopta un régimen de objetivos de inflación. La gobernadora Rodríguez declara que Banxico puede desligarse del ciclo monetario de la Fed, lo que sugiere disposición de mantener su tasa de referencia en 6.5% y dejar que la depreciación cambiaria sea la variable de ajuste. Por las razones expuestas coincidimos con el plan de juego; solo habría que estar atentos a que los aumentos en tasa por parte de la Fed no formen parte de un mini-ciclo.
Se pospone la cuarta ronda T-MEC entre México y EUA por visita de Xi Jinping a Washington. Aún no se anuncia fecha de reprogramación. Al respecto, una de las prioridades de México es reducir los aranceles al acero (50%) y automóviles (25%) con EUA. El centro de investigación “México, cómo vamos” manifiesta que en gran medida la fortaleza del comercio norteamericano – cuya región representa 30% del PIB mundial – radica en una producción fuertemente integrada transfronterizamente, por lo que el T-MEC resulta crucial para las tres economías. El centro también habla de que las fricciones regulatorias entorpecen la producción; una mayor integración vertical le permitiría a México capturar más valor en la cadena productiva. Por su parte, los aranceles perjudican las cadenas productivas regionales, lo cual, a su vez afecta la competitividad, la producción, las inversiones, los costos y los empleos.
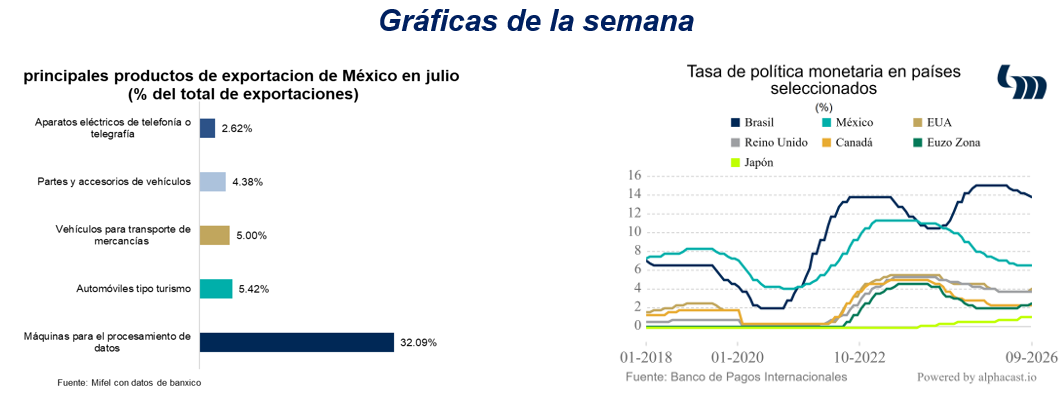
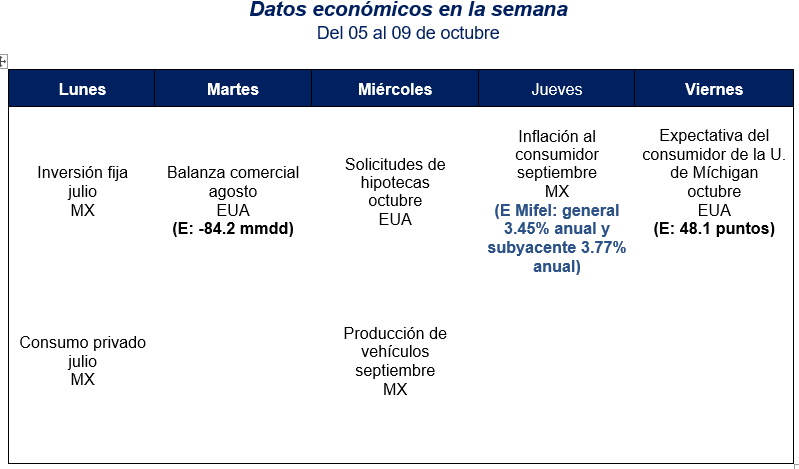
Balanza comercial de mercancías asciende a 605 mdd en agosto. Como ya comentamos, la expectativa del mercado era de un déficit. Las exportaciones mexicanas aumentan 40.4% anual y las importaciones 34.2% anual; las primeras, impulsadas por las expediciones no petroleras extractivas (75.1% anual) y las segundas coadyuvadas por las importaciones no petroleras (33.9% anual). Por componente, las exportaciones petroleras y automotrices disminuyen 2.8% anual y 2.2% anual, respectivamente, mientras que las extractivas y no automotrices avanzan 45.9% anual. Del lado de las importaciones, las petroleras crecen 29.6% anual y las de bienes intermedios 41.9% anual.
En agosto, los ingresos por remesas registran 5.45 mmdd, con una reducción de 3.6% anual. Estas se componen de 13.2 millones de transacciones, lo cual resulta en una remesa promedio de 412 dólares. El acumulado de enero a agosto asciende a 41.8 mmdd, mayor que el de 40.9 mmdd de enero a agosto de 2026, lo cual representa un aumento de 2.2%. En pesos nominales al tipo de cambio prevaleciente en el mes, la variación anual de agosto es -12% y el acumulado enero-agosto 26.32%. El desempeño reciente del tipo de cambio puede así favorecer el poder de compra de los receptores de esta importante fuente de ingreso.
AVISO LEGAL
El presente documento es sólo para fines informativos y de comparación. Elaborado por BANCA MIFEL, S.A. INSTITUCIÓN DE BANCA MÚLTIPLE, GRUPO FINANCIERO MIFEL (“Banca Mifel”), el presente documento pretende concentrar y presentar información de acceso público obtenida de fuentes consideradas como fidedignas, sin embargo, Banca Mifel no realiza ningún tipo de pronunciamiento o declaración respecto de su precisión, calidad e integridad, ni tampoco representa, expresa o refleja un punto de vista, postura u opinión por parte de Banca Mifel respecto de los temas y datos previstos en el documento.
De igual forma, el presente documento no debe entenderse como una oferta de venta, compra de valores, asesoría o recomendación de inversión, promesa o contrato alguno. Por lo anterior, es total responsabilidad del receptor del presente documento acercarse a sus propios asesores financieros a fin de considerar si algún valor de los contenidos en el presente reporte se ajusta a sus objetivos de inversión, grado de riesgo que está dispuesto a asumir, así como su capacidad y posición financiera.
Banca Mifel, ni las demás entidades integrantes de Grupo Financiero Mifel, S.A. de C.V. son responsables por cualquier tipo de pérdida directa o emergente que derive de la utilización de la información del presente documento, pues se reitera que su propósito es meramente informativo. La información y estimaciones que se incluyen en este documento son vigentes a la fecha de su emisión, no obstante, están sujetas a modificaciones sin previo aviso. Banca Mifel no tiene responsabilidad alguna en comunicar los cambios ni a mantener actualizado el documento.
Transparencia Mifel
Políticas de sostenibilidad
Análisis económico
El Semanal de Mifel-No. 0072
Octubre 17, 2025
|
10 min de lectura
Análisis económico
El Semanal de Mifel-No. 0073
Octubre 24, 2025
|
10 min de lectura
Análisis económico
El Semanal de Mifel-No. 0074
Octubre 31, 2025
|
10 min de lectura
