
Contenido para experto
Incertidumbre vs. Innovación, el dilema del 2025
El Semanal de Mifel-No. 0072
Octubre 17, 2025
|
10 min de lectura
Y disfruta la Experiencia Mifel

Análisis económico
Contenido para experto
El Semanal de Mifel - No. 0110
Agosto 14, 2026
10 min de lectura

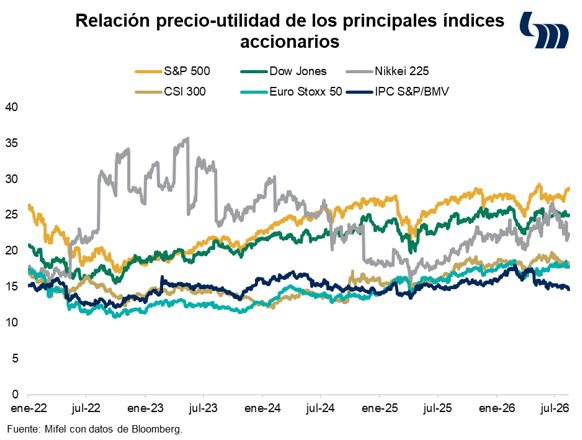
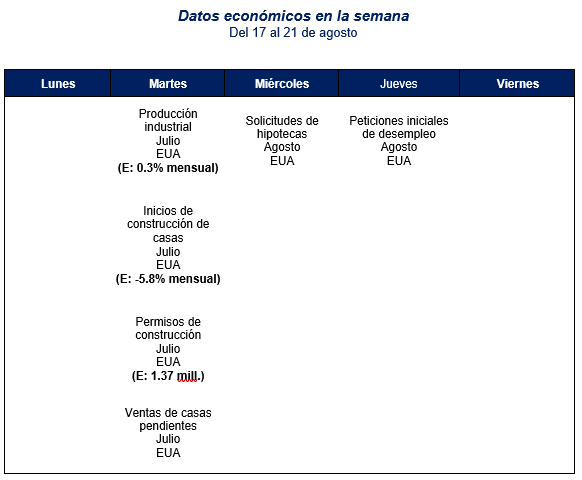
No progresa acuerdo entre EUA e Irán. Trump insiste que EUA controla el estrecho de Ormuz, Teherán afirma que la guerra se podría prolongar incluso después del periodo presidencial de Trump. El precio del crudo opera en niveles altos pero estables (Brent ligeramente por debajo de los 90 dólares por barril) y los mercados tanto de renta fija como de renta variable parecen haber internalizado este conflicto. En el caso de estos últimos, se encuentran más atentos a los reportes trimestrales corporativos y en los impresionantes compromisos de inversión e IPOs por parte de tecnológicas occidentales, pese a la corrección de hace un par de semanas en los índices por motivos similares. En la semana, el desempeño de los principales índices bursátiles fue mixto: el S&P 500 ganó 0.4% (7,791.3 puntos) y el Nikkei 225 avanzó 4.7% (68,713.8 puntos), mientras que el Dow Jones perdió 0.6% (53,734 unidades) y el S&P/BMV IPC retrocedió 3.4% (64,631.4 puntos). El Instituto Peterson (PIIE) afirma que ahora los flujos de inversión se dirigirán a los mercados que tengan más valor, en el caso de economías desarrolladas; en el caso de emergentes, contará en el futuro cercano la fortaleza institucional más que el posicionamiento comercial en las decisiones de inversión.
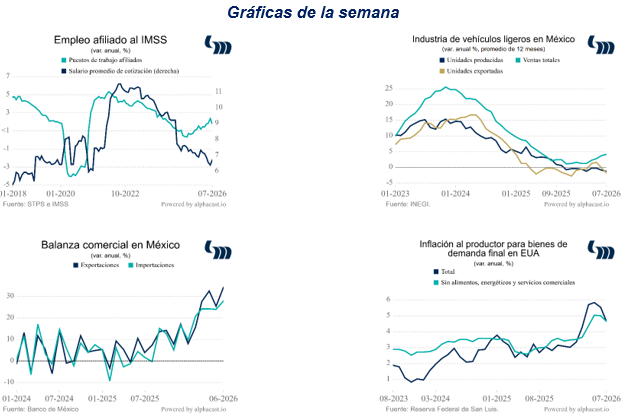
En julio, la inflación al consumidor (CPI) de EUA se modera en 3.4% anual (vs 3.5% anterior). El resultado responde principalmente al incremento de los precios de la energía, que aumentan 14.7% anual (vs 15.7% anterior), lo que sugiere cierta moderación de las presiones por este rubro, mientras que alimentos se mantienen en 3.0% anual (vs 3.0% anterior). Por su parte, el componente core — el cual excluye alimentos y energéticos — se sitúa en 2.5% anual (vs 2.6% anterior), con un crecimiento de 0.8% anual en los precios de las mercancías y de 3.0% anual en los servicios. Estos datos reducen la percepción de que la Reserva Federal incrementaría la tasa de fondeo de EUA en su próximo anuncio de política monetaria el 16 de septiembre. Hasta ese entonces, sin embargo, se publicarán datos muy relevantes que podrían alterar esas percepciones. También tendrá lugar la reunión de Jackson Hole de la Reserva Federal de Kansas City donde se esperaría con mucha atención el mensaje de Kevin Warsh. Pensamos que, dado el foro, el nuevo presidente de la Fed puede orientar sus palabras a detallar la idea de cómo reducir la hoja de balance de la Fed. Vale la pena señalar que la tenencia de activos del Tesoro por parte de la Fed asciende a 4.5 bdd (67% de los activos de la Fed), 78% de los cuales presenta vencimientos de mediano y largo plazo. De estos 4.5 bdd, destaca la tenencia de 890 mmdd de T-Bills (21.9% del total), 1.9 bbd de bonos y notas del Tesoro de 1 y 5 años (42.4% del total) y 1.6 bdd de bonos y notas de 10 años o más (35.7% del total), además de 1.9 bdd de activos respaldados por hipotecas (28% de los activos totales), casi todas de 10 años de vencimiento. En cualquier caso, deberá ser un proceso muy cuidadoso: en la subasta primaria de Bonos del Tesoro, el denominado a 30 años marcó su nivel más alto en casi 30 años, lo que sugiere inquietudes sobre las perspectivas inflacionarias y fiscales de los EUA en el largo plazo.
A la par, la inflación al productor (PPI) de EUA se desacelera a 4.7% anual (vs 5.5% anterior). La moderación se acompaña de un menor crecimiento en los precios de los bienes de demanda final, que aumentan 6.5% anual (vs 7.9% anterior), mientras que la energía avanza 18.2% anual (vs 23.0% anterior) y los bienes excluyendo alimentos y energía 4.9% anual (vs 5.1% anterior). Por su parte, los servicios de demanda final aumentan 3.9% anual (vs 4.6% anterior), con un crecimiento de 10.0% anual en transporte y almacenamiento.
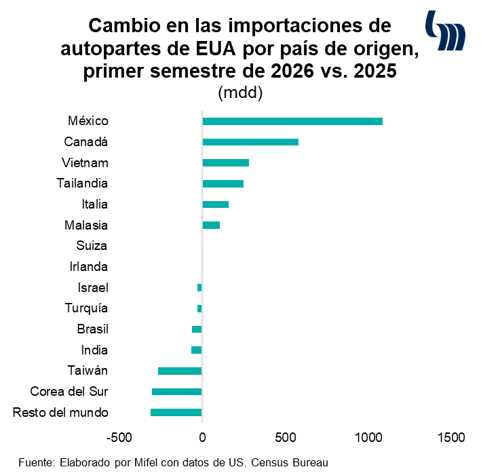
En junio, el comercio de mercancías de México registra un superávit de 4.1 mmdd. Las exportaciones alcanzan 72.6 mmdd (+34.4% anual), con EUA como principal destino, al concentrar 84.1% del total. Las importaciones se ubican en 68.5 mmdd (+28.0% anual), de las cuales 23.6 mmdd provienen de EUA (34.5% del total), 11.5 mmdd de China (16.8% del total) y 8.0 mmdd de Taiwán (11.7% del total). México registra un superávit de 37.4 mmdd con EUA, lo que mantiene en relevancia la revisión del T-MEC. En el primer semestre de 2026, la balanza comercial acumula un superávit de 9.9 mmdd. El Banco Mundial identifica a México como el segundo mayor exportador de productos utilizados para construir sistemas de IA. Por otra parte, el Instituto Mexicano para la Competitividad (IMCO) reporta que el sector de autopartes de México ha sido el menos afectado por la alteracion en la postura comercial de los EUA, toda vez que el cambio en el valor de importaciones mexicanas por ese país ha sido el más alto de los principales socios comerciales – casi el doble del segundo lugar, Canadá (ver gráfica).
El IMSS registra una caída de 19.6 mil puestos de trabajo afiliados en julio (+1.5% anual). Ello representa un saldo de 22.8 millones de puestos afiliados en total y un crecimiento acumulado de 243.1 mil puestos en lo que va de 2026. De acuerdo con la dependencia, la caída mensual se relaciona con la estacionalidad asociada al fin del ciclo escolar y, en parte, con la etapa descendente del ciclo agrícola. No obstante, al deducir a los 247.9 mil trabajadores de plataformas digitales que superan el umbral de ingresos, los puestos de trabajo afiliados bajan a 22.5 millones y la pérdida de empleos formales se profundiza a 29.8 mil trabajos (+1.0% anual). De enero a junio, sin considerar a trabajadores de plataformas, el crecimiento acumulado de plazas se sitúa en 202 mil unidades. Por otro lado, el salario promedio de cotización se ubica en $673.9 diarios (+6.7% anual), mientras que su proporción se mantiene en 2.1 veces respecto al Salario Mínimo General (SMG).
La actividad industrial crece 1.7% anual en junio. A su interior, la minería avanza 6.6% anual y la construcción incrementa 5.0% anual, mientras las industrias manufactureras aumentan únicamente en 0.1% anual. Dentro de estas últimas, destacan los avances en la fabricación de equipo de computación (+5.8% anual) y maquinaria (+5.5% anual), frente a las caídas en insumos textiles (-7.2% anual) y equipo eléctrico (-5.4% anual). En el acumulado de enero a junio, la actividad industrial se mantiene sin variación anual.
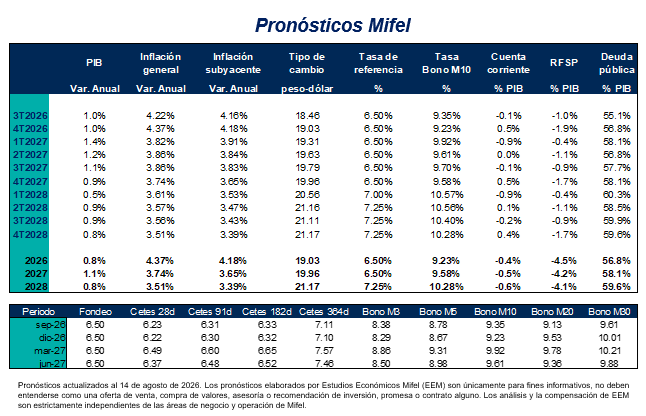
El pleno de la Suprema Corte desecha por unanimidad la acción de inconstitucionalidad sobre el decreto que crea el fondo de pensiones para el bienestar. El argumento de los magistrados es que dicho decreto no se constituye en un acto de confiscación de los ahorros de personas trabajadoras. No estamos de acuerdo. Los recursos en cuestión provienen de cuentas individualizadas – esa es, después de todo, la idea detrás del sistema de pensiones con contribuciones definidas. La única diferencia es que los titulares de dichas cuentas no están identificados por la administradora (Afore) en donde fueron constituidos. El problema es que se abre un peligroso precedente para proceder bajo un razonamiento semejante sobre cuentas individualizadas cuyo beneficiario si está identificado. Es decir, se abre la puerta (trasera) para validar acciones semejantes sobre la totalidad de los recursos manejados por del Sistema de Ahorro para el Retiro (equivalentes al 25% del PIB). Lo que puede sorprender quizá es que activos financieros como el tipo de cambio peso-dólar no reaccionen ante noticias de este tipo; este viernes dicha cotización alcanza un mínimo de 16.97 pesos por dólar. Sobre esto, hay que recordar que los determinantes de la paridad son muchos, muy variados y tienen en gran medida que ver con condiciones externas, por lo que un efecto aparentemente limitado de este tipo de decisiones puede sumar desproporcionadamente en contra una vez que los vientos cambien.
Miguel Mancera Aguayo, QEPD. Lamentamos la partida del primer gobernador del Banco de México (durante el periodo 1994-1997) y artífice de su autonomía, amén de formador de talentos, constructor de instituciones y ejemplo de servidor público.
AVISO LEGAL
El presente documento es sólo para fines informativos y de comparación. Elaborado por BANCA MIFEL, S.A. INSTITUCIÓN DE BANCA MÚLTIPLE, GRUPO FINANCIERO MIFEL (“Banca Mifel”), el presente documento pretende concentrar y presentar información de acceso público obtenida de fuentes consideradas como fidedignas, sin embargo, Banca Mifel no realiza ningún tipo de pronunciamiento o declaración respecto de su precisión, calidad e integridad, ni tampoco representa, expresa o refleja un punto de vista, postura u opinión por parte de Banca Mifel respecto de los temas y datos previstos en el documento.
De igual forma, el presente documento no debe entenderse como una oferta de venta, compra de valores, asesoría o recomendación de inversión, promesa o contrato alguno. Por lo anterior, es total responsabilidad del receptor del presente documento acercarse a sus propios asesores financieros a fin de considerar si algún valor de los contenidos en el presente reporte se ajusta a sus objetivos de inversión, grado de riesgo que está dispuesto a asumir, así como su capacidad y posición financiera.
Banca Mifel, ni las demás entidades integrantes de Grupo Financiero Mifel, S.A. de C.V. son responsables por cualquier tipo de pérdida directa o emergente que derive de la utilización de la información del presente documento, pues se reitera que su propósito es meramente informativo. La información y estimaciones que se incluyen en este documento son vigentes a la fecha de su emisión, no obstante, están sujetas a modificaciones sin previo aviso. Banca Mifel no tiene responsabilidad alguna en comunicar los cambios ni a mantener actualizado el documento.
Transparencia Mifel
Políticas de sostenibilidad
Análisis económico
El Semanal de Mifel-No. 0072
Octubre 17, 2025
|
10 min de lectura
Análisis económico
El Semanal de Mifel-No. 0073
Octubre 24, 2025
|
10 min de lectura
Análisis económico
El Semanal de Mifel-No. 0074
Octubre 31, 2025
|
10 min de lectura
