
Contenido para experto
Incertidumbre vs. Innovación, el dilema del 2025
El Semanal de Mifel-No. 0072
Octubre 17, 2025
|
10 min de lectura
Y disfruta la Experiencia Mifel

Análisis económico
Contenido para experto
El Semanal de Mifel - No. 0112
Agosto 28, 2026
10 min de lectura
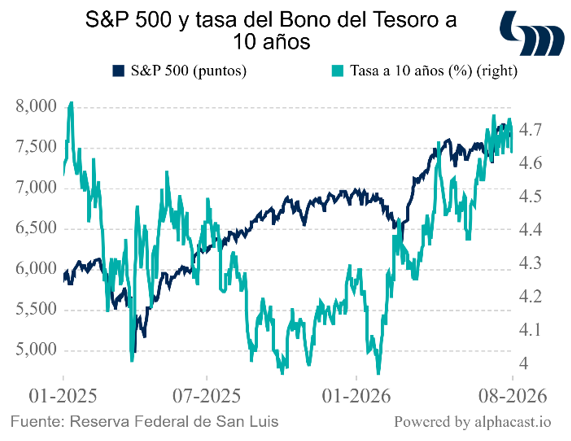
Inflación PCE se mantiene en 3.7% anual (vs 3.7% anterior). El componente subyacente se mantiene en 3.3% anual. De este modo, el gasto en bienes aumenta 1.3% anual, con una variación de -1.0% en bienes duraderos y +1.4% en bienes no duraderos, mientras que la gasolina y otros bienes energéticos disminuyen 2.5%. En Jackson Hole, Kevin Warsh señala que Fed subiría la tasa de fondos federales si la inflación no baja a una velocidad suficiente, ya que ésta se ha vuelto la principal preocupación. En cuanto al balance general de la Fed, señala poner atención al dinero creado por la Fed y el dinero que circula en el sistema bancario y financiero. En cuanto a la transparencia en decisiones de política monetaria, opina que ésta “no es una virtud en sí misma”. En particular se refiere al mecanismo de “guía futura” (la publicación de las proyecciones de tasas de interés por parte de los miembros del comité de mercados): aunque necesario en 2009, Warsh sostiene que ha continuado por demasiado tiempo. Considera que los participantes del mercado deben “monitorear información real, sacar sus propias conclusiones, formar sus propias expectativas y sensibilizarse a riesgos”; sostiene que una “Fed más callada, con comunicados con más propósito, logrará mejor sus objetivos”. El mercado toma a su mensaje como restrictivo: el mercado asigna un 57% de probabilidades a un aumento de tasa en la reunión del Fed de septiembre.
Geopolítica en el ojo del huracán (otra vez). Trump amenaza con un “Día D económico” a Irán, después de meses de amagar con acciones militares; posteriormente, declara que regresaría a su acuerdo de junio, con lo que Irán se retira de la negociación. En respuesta, EUA anuncia sanciones económicas contra Teherán. Por otro lado, el jefe de la OTAN Mark Rutte advierte a Rusia en contra de atacar algún país miembro de la OTAN. Los mercados parecen asimilar: Brent a 89.3 dpb (-5.4% semanal), índice DXY +0.8% semanal, S&P 500 +0.8% semanal, Dow Jones +0.7% semanal.
EUA y Canadá no alcanzan acuerdo para exentar aranceles en acero, aluminio, madera y otros productos canadienses. Como resultado del desencuentro, Trump anuncia aranceles de 50% a automóviles canadienses desde el 1 de enero. El primer ministro de Canadá Mark Carney promete igualar las medidas “dólar por dólar”. En consecuencia, Canadá despliega tarifas contra EUA por 20 mmdd a cientos de productos. Los suministros canadienses son claves en algunos productos (madera y materiales de construcción asociados, lácteos, electricidad y petróleo pesado) que podrían acentuar las preocupaciones inflacionarias en los EUA.
La segunda estimación del PIB de EUA mantiene un crecimiento de 1.5% anualizado en el 2T26. Dicha revisión incorpora una mayor estimación en el consumo privado, de 3.2% a 3.4% anualizado, aunque la inversión privada disminuye de 3.0% a 2.7%. Por su parte, el gasto de gobierno se reduce 1.0% (vs -0.8% anterior). En cuanto al sector externo, las exportaciones se mantienen en 4.5% y las importaciones aumentan 12.5% (vs 11.5% anterior).
La inflación al consumidor de China se ubica en 0.5% anual en julio de 2026, en línea con estimados de consenso. El componente que excluye alimentos y energía alcanza 0.9% anual, mientras que los precios de los alimentos disminuyen 1.5%, los servicios aumentan 0.7% y la vivienda cae 0.3%. Por su parte, los precios al productor industrial aumentan 3.5% anual. Esta toma, en conjunto con la desaceleración económica e industrial, refuerza la percepción de que la economía china se desacelera y que su economía opera por debajo de su potencial.
El mercado inmobiliario de EUA muestra señales mixtas con sesgo negativo. Los permisos de construcción aumentan 5.5% anual, mientras que las ventas de casas nuevas disminuyen -5.7% anual. En cuanto a la demanda de financiamiento, las solicitudes de hipotecas disminuyen -1.0%; al interior, las solicitudes de refinanciamiento hipotecario se reducen -17.0% anual y las destinadas a la compra de vivienda, -5.0% anual.
La inflación de México repunta modestamente a 3.26% anual (vs E. Mifel: 3.36% anual) en la primera quincena de agosto. El componente subyacente alcanza 3.93% anual (vs E. Mifel: 4.00% anual). En su interior, las mercancías aumentan 3.51% anual, mientras que los servicios mantienen una variación de 4.34% anual. Por su parte, la inflación no subyacente se ubica en 0.96% anual, con una caída de -1.84% anual en los precios de los productos agropecuarios, mientras que los energéticos y tarifas autorizadas por el gobierno aumentan 3.27% anual.
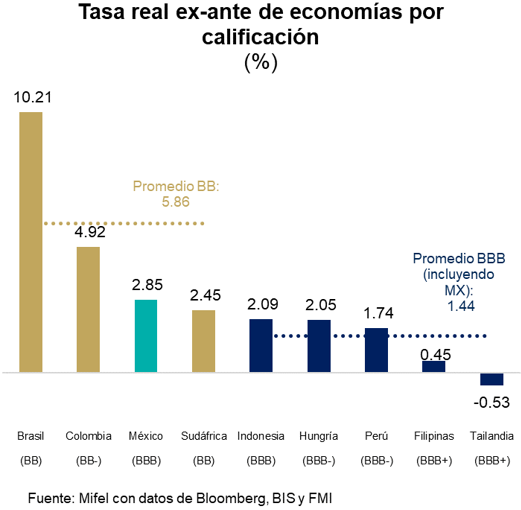
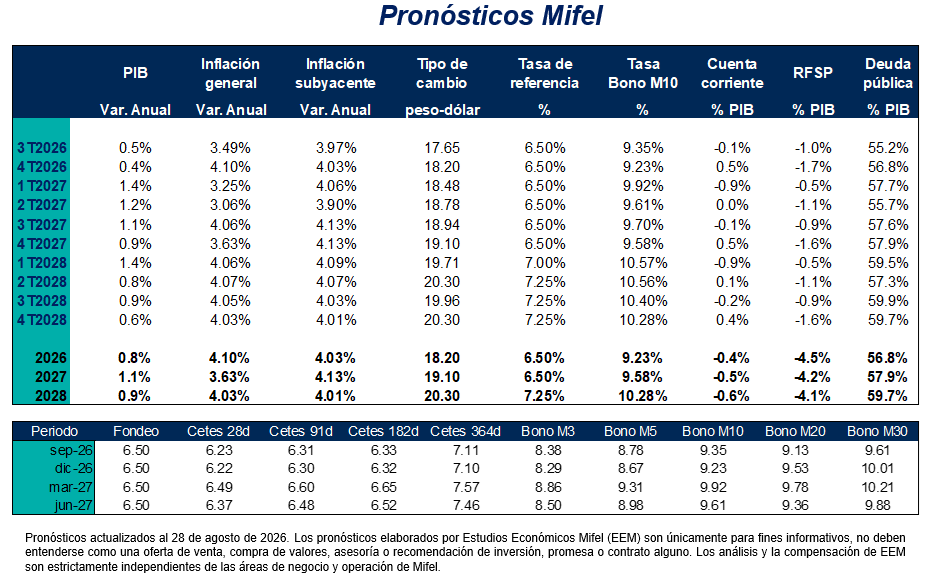
Reiteramos nuestra previsión de que la tasa de referencia se mantendría en 6.50% al cierre de 2026 y 2027. Implica una tasa real ex ante relativamente elevada, pero solo si se compara con la correspondiente a países con la misma calificación crediticia que México; si la referencia son países sin grado de inversión, la tasa real ex ante es relativamente baja (ver gráfica). Ello en el contexto de la discusión durante la semana entre participantes de mercado sobre la convergencia que el rendimiento del bono soberano a 10 años parece mostrar con el de países con calificación especulativa, a pesar de estar en el último escaño del grado de inversión.
PIB del 2T26 crece 2.1% anual (E Mifel: 2.2%). Este resultado implica una variación trimestral de 1.4%, revisado ligeramente a la baja desde el 1.5% publicado en la estimación avanzada. Por componente, las actividades primarias crecen 4.8% anual, secundarias 1.1% anual y terciarias 2.3% anual. Mantenemos nuestra expectativa de crecimiento para 2026 en 0.8%, aunque el impulso en exportaciones netas (particularmente tecnológicas) y cierta recuperación en el consumo e inversión sugieren cierto riesgo al alza, en concordancia con la revisión que en esa dirección hace Banxico sobre su estimado de crecimiento en 2026 (a 1.5% vs. 1.1% antes) en su informe trimestral.
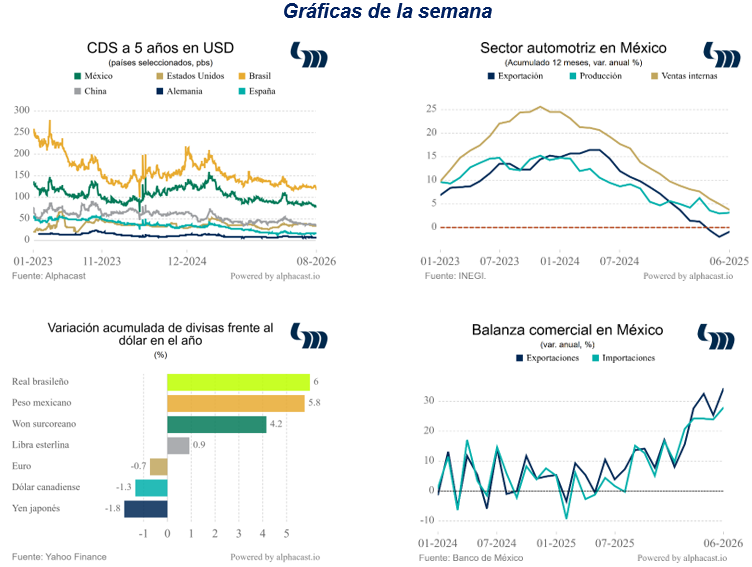
En el 2T26, la cuenta corriente registra un superávit de 1.7% del PIB (E Mifel: 0.8%). El saldo asciende a 9 mmdd, frente a un déficit de 4.5 mmdd un año antes. Además, la balanza de bienes y servicios presenta un superávit de 6.4 mmdd, un déficit de 13.3 mmdd en el ingreso primario, y un superávit de 15.9 mmdd en el ingreso secundario. Por su parte, la inversión extranjera directa se ubica en 8.6 mmdd, con una caída de -32.2% anual, explicada principalmente por la reinversión de utilidades, que disminuye 46.5% a 6.9 mmdd, y las nuevas inversiones, que se reducen -51.4% a 0.654 mmdd. Nos gustaría dimensionar la magnitud del impulso de manufacturas tecnológicas en las exportaciones netas en comparación con nuestro estimado inicial que, en un inicio no consideraba una variación positiva tan fuerte: hacen una contribución bruta al crecimiento de prácticamente 1.0% en un solo trimestre. Sugiere que deberemos hacer ajustes en las contribuciones de la demanda local y externa a la actividad local, pero también refuerza nuestra convicción de riesgos muy limitados en cuanto a balances externos se refiere.
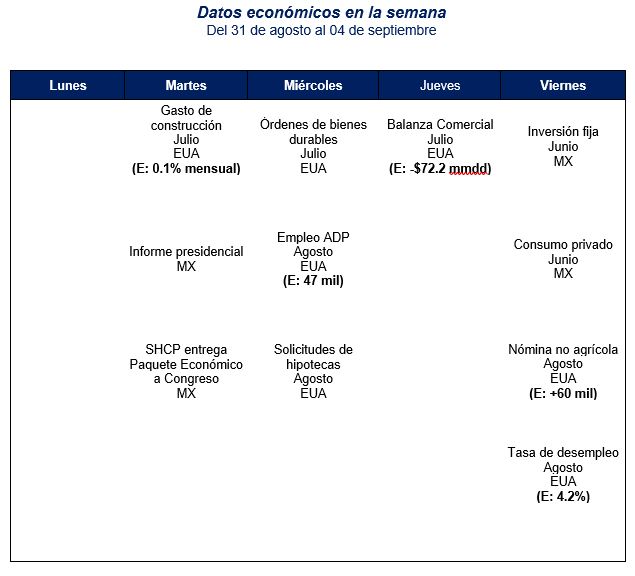
En julio, la tasa de desocupación representa el 2.9% de la PEA (vs 2.8% anterior). Al mismo tiempo, la PEA pasa de representar el 60.2% de la población en edad de trabajar en julio de 2025 a 59.2% en julio de 2026. Esta caída se explica principalmente por un aumento de la población no económicamente activa no disponible para trabajar, que pasa de 36.3 millones a 38.1 millones de personas, un incremento de alrededor de 1.8 millones de personas. Asimismo, la tasa de informalidad laboral aumenta a 56.2% (vs 56.1% en julio de 2025), mientras que la tasa de ocupación en el sector informal se eleva a 31.1% (vs 29.9%).
AVISO LEGAL
El presente documento es sólo para fines informativos y de comparación. Elaborado por BANCA MIFEL, S.A. INSTITUCIÓN DE BANCA MÚLTIPLE, GRUPO FINANCIERO MIFEL (“Banca Mifel”), el presente documento pretende concentrar y presentar información de acceso público obtenida de fuentes consideradas como fidedignas, sin embargo, Banca Mifel no realiza ningún tipo de pronunciamiento o declaración respecto de su precisión, calidad e integridad, ni tampoco representa, expresa o refleja un punto de vista, postura u opinión por parte de Banca Mifel respecto de los temas y datos previstos en el documento.
De igual forma, el presente documento no debe entenderse como una oferta de venta, compra de valores, asesoría o recomendación de inversión, promesa o contrato alguno. Por lo anterior, es total responsabilidad del receptor del presente documento acercarse a sus propios asesores financieros a fin de considerar si algún valor de los contenidos en el presente reporte se ajusta a sus objetivos de inversión, grado de riesgo que está dispuesto a asumir, así como su capacidad y posición financiera.
Banca Mifel, ni las demás entidades integrantes de Grupo Financiero Mifel, S.A. de C.V. son responsables por cualquier tipo de pérdida directa o emergente que derive de la utilización de la información del presente documento, pues se reitera que su propósito es meramente informativo. La información y estimaciones que se incluyen en este documento son vigentes a la fecha de su emisión, no obstante, están sujetas a modificaciones sin previo aviso. Banca Mifel no tiene responsabilidad alguna en comunicar los cambios ni a mantener actualizado el documento.
Transparencia Mifel
Políticas de sostenibilidad
Análisis económico
El Semanal de Mifel-No. 0072
Octubre 17, 2025
|
10 min de lectura
Análisis económico
El Semanal de Mifel-No. 0073
Octubre 24, 2025
|
10 min de lectura
Análisis económico
El Semanal de Mifel-No. 0074
Octubre 31, 2025
|
10 min de lectura
