
Contenido para experto
Incertidumbre vs. Innovación, el dilema del 2025
El Semanal de Mifel-No. 0072
Octubre 17, 2025
|
10 min de lectura
Y disfruta la Experiencia Mifel

Análisis económico
Contenido para experto
El Semanal de Mifel - No. 0120
Octubre 23, 2026
10 min de lectura
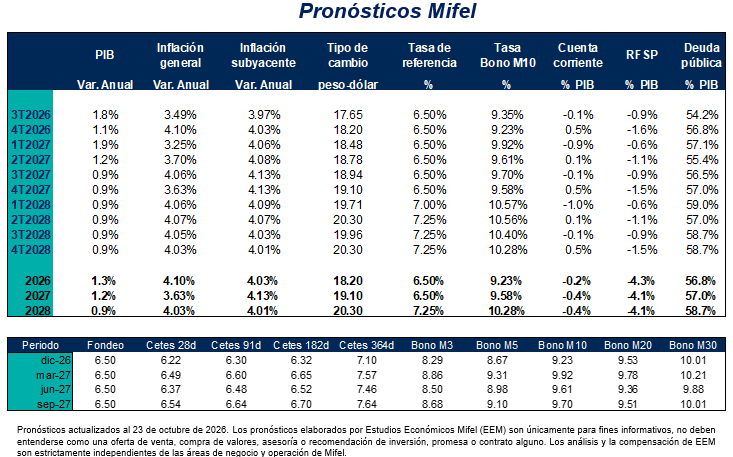
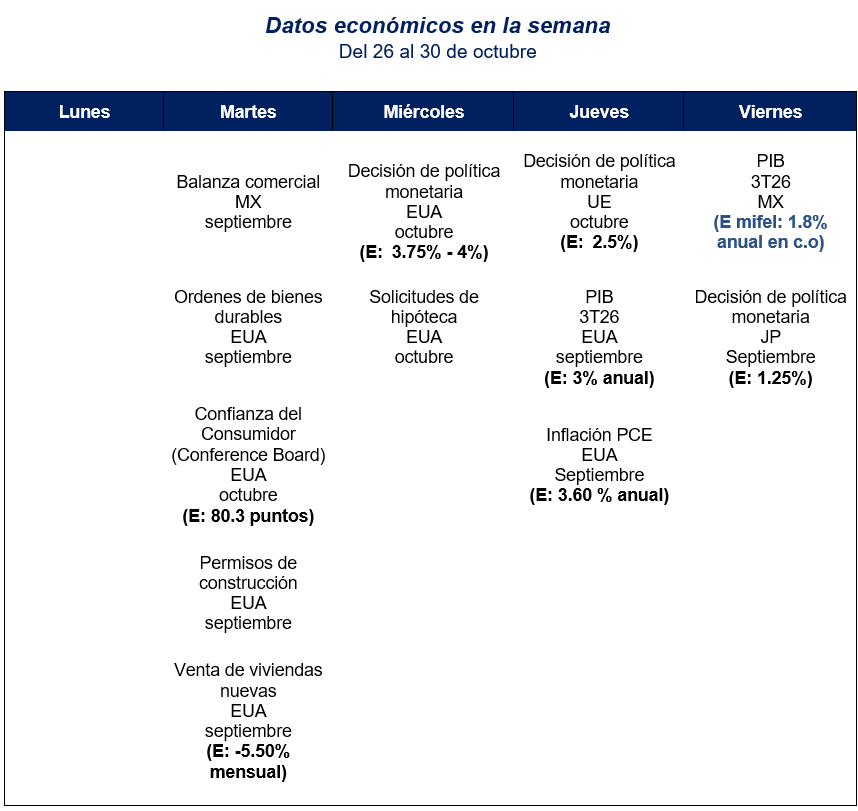
La próxima semana se da a conocer la decisión de política monetaria de los EUA. Consideramos pertinente monitorear el sentimiento al interior del Comité antes del evento. No percibimos urgencia en los miembros: aunque en efecto, la mayoría de los oficiales consideran necesario restringir la política monetaria, tan solo tres declaraciones podrían interpretarse para acción inmediata; algunos incluso hasta 2027. No obstante, de los doce votantes, seis (M. Barr, L. Cook, B. Hammack, N. Kashkari, L. Logan y A. Paulson) consideran que podrían ser necesarios más incrementos de tasa, pero ninguno precisa que sean necesarios dos incrementos en 2026. Por su parte, dos de ellos (J. Williams y M. Bowman) no perciben razón para aumentar la tasa este año. Tres más (J. Powell, C. Waller y P. Jefferson) no han pronunciado al respecto y el presidente de la Fed Kevin Warsh “no anticipa decisiones”. Es por ello que reiteramos nuestro escenario de que no ocurrirá un alza en la tasa de la Fed en la próxima junta el 29 de octubre, pero sí en diciembre.
¿Los problemas de Francia presagian lo que está por venir? Los fuertes disturbios del fin de semana dejaron al descubierto las continuas dificultades del gobierno francés para satisfacer las altas expectativas de una ciudadanía acostumbrada a un sólido estado de bienestar, incluso ante un panorama fiscal cada vez más deteriorado. Francia tiene una deuda de poco más del 120% del PIB, el doble que la de México y la tercera más alta entre los países del G20, y un déficit estimado este año del 5.5% del PIB. El panorama para la reforma fiscal el próximo año es sombrío, ya que los principales candidatos actuales en la elección presidencial de la próxima primavera apoyan la reducción de la ya generosa edad de jubilación en Francia (Marine Le Pen, de extrema derecha) o la repudiación de la deuda pública (Jean-Luc Mélenchon, de extrema izquierda). El costo de endeudamiento para los bonos a diez años ha sobrepasado el 5%, su nivel más alto en casi 25 años, mientras que el diferencial con respecto a los bonos alemanes alcanzó máximos de 15 años. Pero las dificultades del país no deben considerarse de forma aislada: en muchas de las economías occidentales y otras economías avanzadas, los altos niveles de deuda (todas las economías del G7, excepto Alemania, superan el 100% del PIB) y la disminución de la población en edad laboral requerirán una combinación de recortes de gastos y mayores impuestos para reducir la deuda a niveles manejables; sin embargo, hay pocas pruebas de que el electorado acepte esta realidad. Estados Unidos, a través de sus políticas fiscales, la guerra con Irán y los problemas de deuda corporativa derivados del desarrollo de la inteligencia artificial, podría haber desencadenado un período global de tipos de interés estructuralmente más altos para la deuda pública. En consecuencia, un período de ajuste fiscal para más países que enfrentan estos desafíos podría llegar más pronto que tarde. Francia podría ser, por lo tanto, un preludio.
Déficit gubernamental de EUA cierra el año fiscal de 2026 en 1.99 bdd (5.9% del PIB, +12% anual). El Departamento del Tesoro reporta ingresos gubernamentales por 5.4 bdd y gastos por 7.4 bdd. Los principales rubros de gasto son seguridad social (1.7 bdd, 23% del total), Medicare (1.1 bdd, 15% del total), pago de intereses, otros gastos en salud y defensa (1 bdd cada uno, 14% del total). Para ponerlo en perspectiva, el total es casi igual que el tamaño de la economía mexicana (2.1 bdd). Resulta particularmente concerniente ante al hecho de que las tasas de los Bonos del Tesoro a 10 y 30 años este mes tocaron su máximo en 25 años por la misma razón (actualmente en 4.98% y 5.31%, respectivamente).
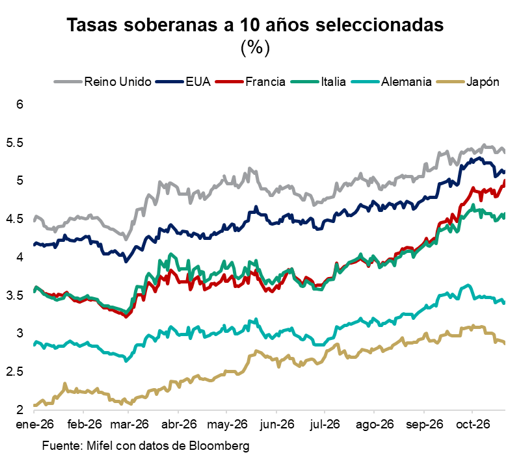
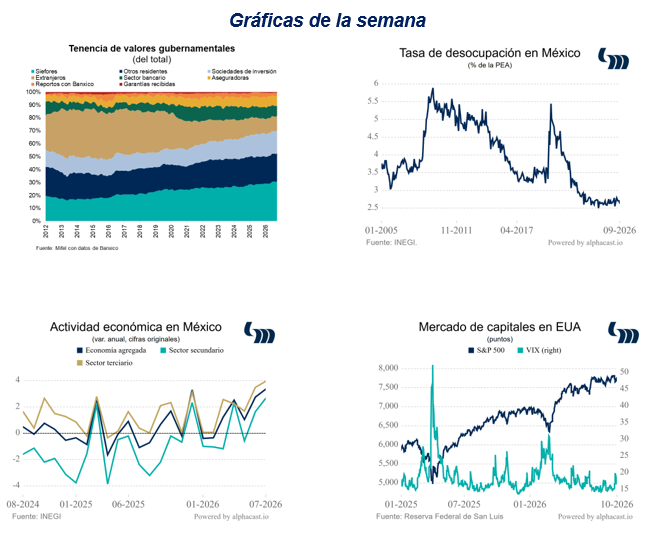
Lo que observamos en los mercados. Se observa una despresurización de las tasas de los bonos soberanos a 10 años, con la excepción de Francia. La referencia de EUA cierra en 4.98%, la alemana en 3.34%, la francesa en 5.01% y la japonesa en 2.79%. No obstante, cabe mencionar que las referencias aún se encuentran en promedio 95 pb arriba de como iniciaron el año. En cuanto a mercados accionarios, la temporada de reportes anticipa un crecimiento en ingresos de 4.9% en EUA y expansión moderada de márgenes, en línea con el dinamismo económico y del mercado laboral; asi el S&P 500 baja -0.1% y el Dow Jones aumenta 0.6% semanal. El Brent, por su parte, se encuentra en máximos de 2026 en 117 dpb (6.5% semanal), luego de resoluciones infructuosas con Irán, ataques en Ormuz y el agotamiento de las reservas internacionales de crudo.
En el 3T26, el PIB de China crece 4.5% anual (4.3% anual anterior y 4.4 anual esperado). Por sectores, destacan los servicios, con un alza de 5.2% anual, impulsados por información, software y tecnologías de la información (9.8% anual), así como arrendamiento y servicios empresariales (12.9% anual). En contraste, la construcción cae -4.4% anual y los bienes raíces -0.4% anual.
En la primera quincena de octubre, la inflación en México se ubica en 3.62% (E Mifel: 3.59%). La subyacente alcanza 3.78% anual debido a un aumento en mercancías de 3.28% y servicios de 4.26%. La no subyacente registra 3.08% a causa de un incremento en 1.90% en agropecuarios y 4.02% en energéticos y tarifas autorizadas por el gobierno. El repunte observado obliga a moderar expectativas sobre progreso en inflación. Dado que tres de los cinco miembros de la Junta de Gobierno de Banxico habían considerado conveniente discutir recortes, este dato obliga a ser más cauteloso ante esa posibilidad. Si a eso añadimos el comportamiento reciente del peso-dólar, se debe reducir el espacio que consideraban esos tres miembros para discutir recortes. Mantenemos nuestro pronóstico de cierre de 2026 y 2027 de tasa de referencia en 6.50%.
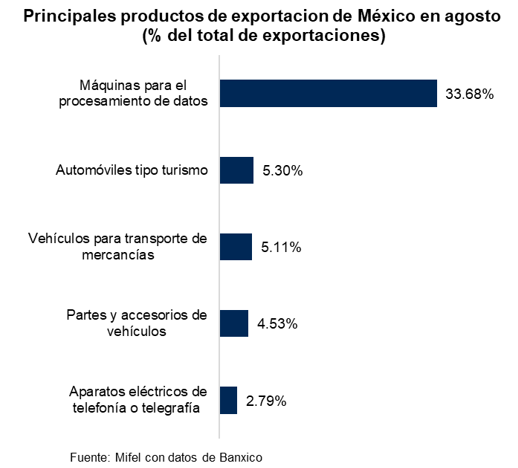
Hasta aquí la promesa de un gran avance... Según un informe del Wall Street Journal, el secretario de Comercio de Estados Unidos, Howard Lutnick, ha frustrado las esperanzas de que se pudiera alcanzar un acuerdo comercial provisional a corto plazo entre Estados Unidos y México. Según el artículo, Lutnick se ha opuesto a la flexibilización de los aranceles de la Sección 232 sobre el acero, el aluminio y los automóviles mexicanos, que los negociadores estadounidenses habían contemplado a cambio de concesiones mexicanas, como la restricción del contenido chino en sus procesos de fabricación. Se cree que Lutnick desempeñó un papel perjudicial en las negociaciones comerciales con Canadá, que fracasaron en el último momento en agosto, justo antes de alcanzar un acuerdo. Informes previos de los medios indicaron que México y Estados Unidos buscaban un acuerdo provisional antes de las elecciones del 3 de noviembre en Estados Unidos para brindarle al gobierno de Trump una victoria política que pudiera aliviar las presiones inflacionarias. A poco más de una semana de las elecciones y con la votación anticipada ya en pleno apogeo, un avance sustancial es sumamente improbable. De este lado de la frontera, el secretario de Economía Marcelo Ebrard enuncia una relación fluida con su homólogo estadounidense, Lutnick; afirma que ocurrirá una revisión del T-MEC antes de finalizar 2026. A pesar de que Ebrard enfatiza que 80% de las exportaciones a EUA ocurren sin arancel, México se concentrará en la negociación de los sectores de acero y automotriz – los cuales actualmente tienen impuesta una tarifa arancelaria por parte de EUA. Cabe recordar que las exportaciones automotrices en México sólo han crecido 0.1% anual en los primeros ocho meses del año, sin embargo, representan 18% de las exportaciones – recientemente desplazado por las exportaciones de máquinas para el procesamiento de datos (25% del total). En paralelo, México propondrá en noviembre actualizar las reglas de origen del Tratado Asia-Pacífico.
En septiembre, la tasa de desocupación en México se ubica en 2.8%, por debajo del 3.0% de un año antes. La tasa de subocupación alcanza 6.7%, mientras que la informalidad laboral se sitúa en 54.3%, frente al 54.9% de septiembre de 2025. Por su parte, la tasa de participación económica registra 58.5%; la población económicamente activa (PEA) asciende a 61.7 millones de personas y la población ocupada suma 59.9 millones.
El IGAE crece 3.5% anual en agosto. A su interior, las actividades secundarias avanzan 3.6% anual y las terciarias 3.7% anual, mientras que las primarias disminuyen -3.3% anual. En el acumulado de enero a agosto, la actividad económica aumenta 1.7% anual.
Con cifras revisadas de agosto, México registra un superávit comercial de 605.4 mdd. Los principales productos de exportación son las máquinas para procesamiento de datos, los automóviles para el turismo y los vehículos para el transporte de mercancías, los cuales concentran el 44% del total. En contraste, las principales importaciones corresponden a partes y accesorios para máquinas de oficina, dispositivos de procesamiento de datos y circuitos electrónicos, lo que equivale al 30% de las compras al exterior. Estados Unidos y Canadá reciben el 88% del total de las exportaciones, mientras que el mercado estadounidense y China proveen el 47% de la suma de las importaciones.
AVISO LEGAL
El presente documento es sólo para fines informativos y de comparación. Elaborado por BANCA MIFEL, S.A. INSTITUCIÓN DE BANCA MÚLTIPLE, GRUPO FINANCIERO MIFEL (“Banca Mifel”), el presente documento pretende concentrar y presentar información de acceso público obtenida de fuentes consideradas como fidedignas, sin embargo, Banca Mifel no realiza ningún tipo de pronunciamiento o declaración respecto de su precisión, calidad e integridad, ni tampoco representa, expresa o refleja un punto de vista, postura u opinión por parte de Banca Mifel respecto de los temas y datos previstos en el documento.
De igual forma, el presente documento no debe entenderse como una oferta de venta, compra de valores, asesoría o recomendación de inversión, promesa o contrato alguno. Por lo anterior, es total responsabilidad del receptor del presente documento acercarse a sus propios asesores financieros a fin de considerar si algún valor de los contenidos en el presente reporte se ajusta a sus objetivos de inversión, grado de riesgo que está dispuesto a asumir, así como su capacidad y posición financiera.
Banca Mifel, ni las demás entidades integrantes de Grupo Financiero Mifel, S.A. de C.V. son responsables por cualquier tipo de pérdida directa o emergente que derive de la utilización de la información del presente documento, pues se reitera que su propósito es meramente informativo. La información y estimaciones que se incluyen en este documento son vigentes a la fecha de su emisión, no obstante, están sujetas a modificaciones sin previo aviso. Banca Mifel no tiene responsabilidad alguna en comunicar los cambios ni a mantener actualizado el documento.
Transparencia Mifel
Políticas de sostenibilidad
Análisis económico
El Semanal de Mifel-No. 0072
Octubre 17, 2025
|
10 min de lectura
Análisis económico
El Semanal de Mifel-No. 0073
Octubre 24, 2025
|
10 min de lectura
Análisis económico
El Semanal de Mifel-No. 0074
Octubre 31, 2025
|
10 min de lectura
