
Contenido para experto
Incertidumbre vs. Innovación, el dilema del 2025
El Semanal de Mifel-No. 0072
Octubre 17, 2025
|
10 min de lectura
Y disfruta la Experiencia Mifel

Análisis económico
Contenido para experto
El Semanal de Mifel - No. 0111
Agosto 21, 2026
10 min de lectura
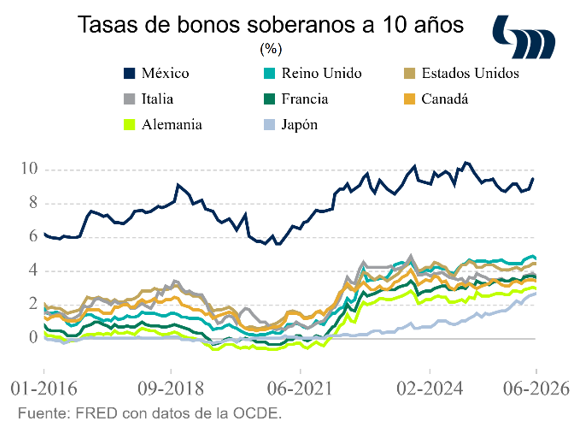
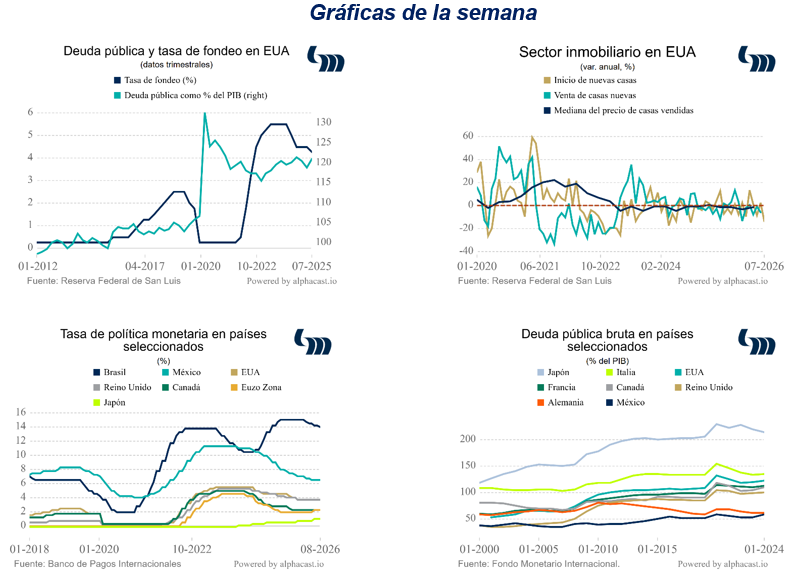
El mercado de Bonos del Tesoro de los EUA sigue mandando señales preocupantes. Los nodos a 10 y 30 años alcanzaron rendimiento de 4.7% y 5.3%, respectivamente, sus niveles más altos en 19 y 25 años. Obviamente, la conversación en los mercados gira en torno a si dichos niveles reflejan preocupaciones sobre inflación o sobre la capacidad de pago del gobierno americano, dada una relación de deuda a PIB de 123% en un nivel de 40 bdd. Más desconcertante aún fue la reacción del Departamento del Tesoro de los EUA, que anuncia recompras de sus bonos de largo plazo a cambio de aumentar la oferta de papel de menor duración. A diferencia del Fed, el Tesoro no puede afectar la oferta o demanda total de papel gubernamental, sólo puede influir en la forma de la curva de rendimientos vía este tipo de operaciones – a menos, esto es, que incurriera en alguna forma de represión financiera. Dicha medida se suma a otras que ya hemos comentado, como el apoyo al yen japonés, poco consistente con una política de dólar fuerte, pero que es preferible a que Japón (el principal tenedor foráneo de Bonos del Tesoro) venda dichos instrumentos para respaldar su moneda. La reacción del dólar no se hace esperar: después del anuncio del Tesoro, el índice DXY registra una apreciación diaria de 0.1% para el billete verde. Hay cada vez más evidencia de que la economía internacional atraviesa por una etapa de profundo ajuste: habrá que mantener cautela.
Miembros del FOMC describen la inflación como elevada en sus minutas más recientes. El sesgo en la inflación es al alza. A pesar de la caída en precios subyacentes y de energéticos, los pasados incrementos se esparcieron en una amplia gama de productos. Destaca la percepción de que las expectativas de inflación de corto plazo han aumentado respecto a las previas a la guerra en Medio Oriente; las de mediano y largo plazo son consistentes con el objetivo del FOMC. La mayoría de los miembros anticipa que la inflación cederá en lo que resta del año; otros opinan que persistirá elevada. Por su parte, los traspasos por los aranceles los observan completados y modestos; no obstante, algunos manifiestan que el traspaso no ocurre porque los negocios absorben de momento las tarifas en sus márgenes, pero si persisten los efectos, será difícil que puedan prolongar sostenidamente. Si el FOMC no quita el dedo del renglón en cuanto a los efectos en inflación por Medio Oriente – aunque sí por los aranceles – nosotros sugerimos tampoco hacerlo. Un nuevo foco de atención de la Fed: la IA. Algunos integrantes consideran que es aún temprano para determinar la magnitud y dirección de su efecto sobre precios relativos. Los miembros del FOMC también discuten sobre la volatilidad en el mercado de los bonos del Tesoro.
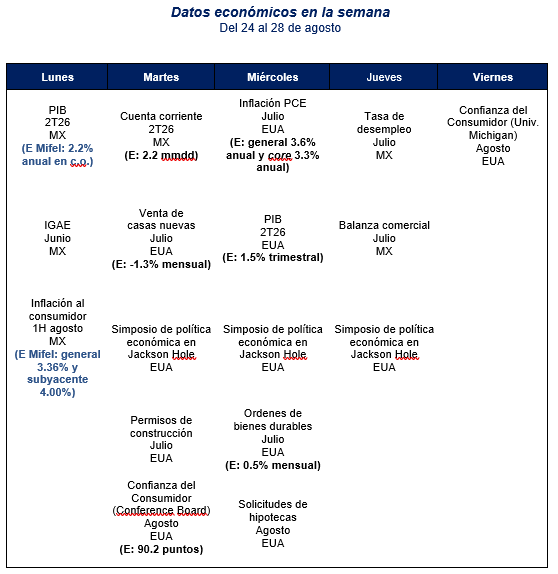
Trump declara al Estrecho de Ormuz como nuevo territorio de EUA. Acto seguido, el presidente estadounidense declara abierto el Estrecho; Teherán disiente. Ante la expiración del más reciente acuerdo de cese al fuego, EUA da un nuevo ultimátum de 90 días para alcanzar un acuerdo de paz. EIA declara un incremento en inventarios de petróleo en EUA de 4.4 mb. El precio Brent cierra en 94.3 dólares por barril (+6.6% semanal).
Producción industrial en China crece 4.5% anual en julio. Este resultado es inferior a lo pronosticado por el consenso de 4.8% anual y del 5.3% observado en junio. La próxima semana se espera que la inflación de agosto en el país asiático haya alcanzado 0.5% anual, con lo que resulta preocupante que el país presente una persistentemente baja inflación y continúe creciendo por debajo de su potencial.
Consenso en las minutas de Banxico, enfatizan sesgo al alza en inflación y a la baja en crecimiento. Enfatizan la persistencia de la inflación subyacente y de los precios de servicios al interior. La justificación de la revisión al alza de las previsiones inflacionarias de la institución radica en dicha persistencia y en que, de acuerdo con la Junta, el entorno global actual ocasiona que algunos mecanismos de transmisión de política monetaria operen en sentido restrictivo. Así consideran apropiado aprovisionar las condiciones monetarias por el sesgo al alza del balance de riesgos. En su conjunto, nos parece acertado que Banxico mantenga su tasa de referencia en su nivel actual. Dicho esto, notamos algunas opiniones ligeramente divergentes en la discusión: un miembro insiste en que la tasa real ex ante está por encima de su promedio histórico – recordemos que el periodo post-crisis 2008 fue anormalmente laxo hasta 2018 para el mundo. Habrá que estar perceptivos, ya que, si bien hay consenso de permanencia, también hay expresiones que no fluyen en este sentido.
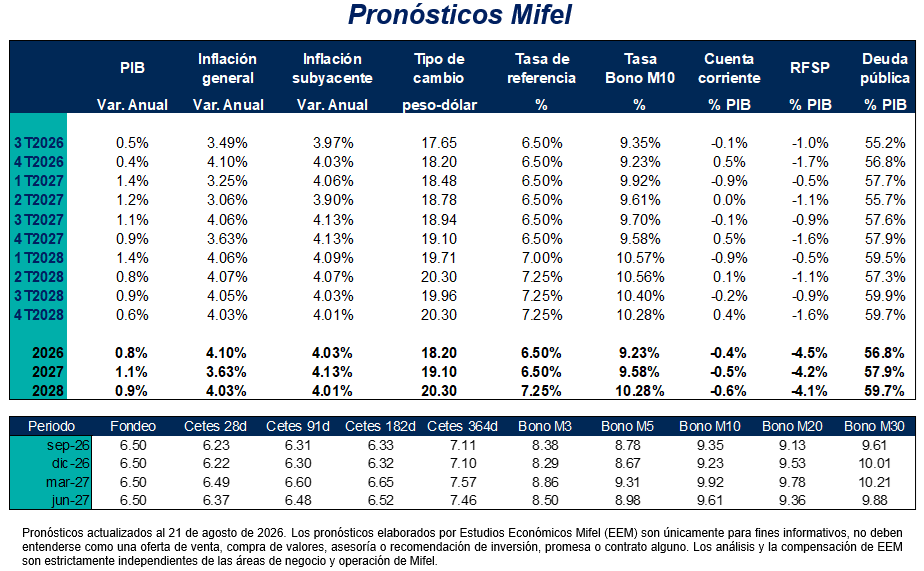
Por nuestra parte, revisamos nuestros estimados de inflación al cierre de 2026 a 4.10% anual desde 4.37% antes. La inflación subyacente se ajusta a 4.03% anual a diciembre de este año vs. 4.18% en nuestro escenario anterior. Ello es consistente con nuestra percepción de un peso más fuerte vs. el dólar (ver abajo), aunque el efecto traspaso no es el principal determinante de este ajuste: efectos base de comparación y buen comportamiento de la inflación no subyacente son más relevantes. En concordancia, los riesgos inflacionarios aun no deben ser soslayados, particularmente los asociados a disrupciones de cadenas de suministro global que encarezcan insumos y alimentos.
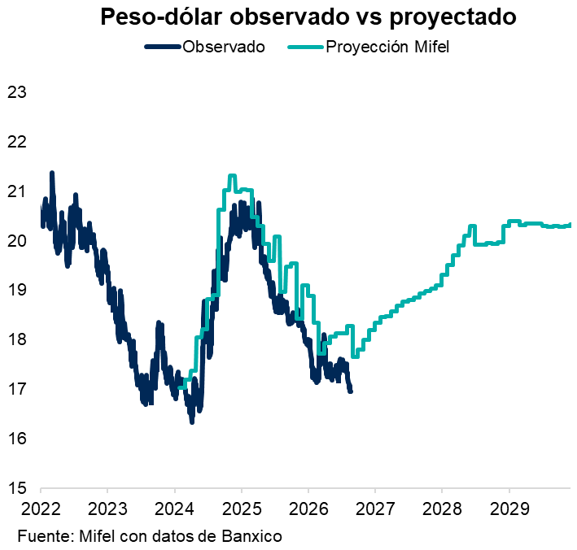
En el caso del tipo de cambio, ahora esperamos un cierre de 2026 en 18.20 pesos por dólar en lugar de 19.03 previamente. No vemos este ajuste como algo positivo; al contrario, pensamos que puede afectar las expectativas de crecimiento. A los niveles actuales del tipo de cambio (16.95 pesos por dólar al cierre de esta semana), sectores como el turismo o la agroindustria sufren, pues venden en dólares, pero sus estructuras de costos están fundamentalmente en pesos. ¿Entonces qué explica el auge exportador? El superciclo de inversión asociado a la IA en los EUA. Durante enero-julio de este año, nuestras exportaciones de máquinas para procesamiento de datos alcanzaron los 87.6 miles de millones de dólares (mmd), un crecimiento de 508% respecto a 2024 que las coloca ya por arriba de las exportaciones de autos y autopartes (74.9 mmd). El problema es una contribución al valor agregado de solo 14.1% vs. 45.5% para la automovilística. Así, el principal efecto de este auge es el crecimiento de nuestras importaciones de Taiwán, que es ya nuestro tercer socio comercial. Estamos, pues, ante una circunstancia semejante a la “Enfermedad Holandesa” que aquejó a ese país ante el descubrimiento de petróleo en el Mar del Norte: toda la inversión se fue a ese sector, desindustrializando al resto de la economía y generando un problema de crecimiento una vez que el auge pasó. La diferencia es que la derrama en nuestro caso es hacia el resto del mundo. La fortaleza del peso – que como moneda en flotación es afectada por la debilidad del dólar que hemos discutido – puede acentuar este efecto. De esta forma, en nuestras proyecciones suponemos un eventual regreso: entre audiencias locales hay creciente convicción de que un peso tan “fuerte” no es en beneficio de nadie.
AVISO LEGAL
El presente documento es sólo para fines informativos y de comparación. Elaborado por BANCA MIFEL, S.A. INSTITUCIÓN DE BANCA MÚLTIPLE, GRUPO FINANCIERO MIFEL (“Banca Mifel”), el presente documento pretende concentrar y presentar información de acceso público obtenida de fuentes consideradas como fidedignas, sin embargo, Banca Mifel no realiza ningún tipo de pronunciamiento o declaración respecto de su precisión, calidad e integridad, ni tampoco representa, expresa o refleja un punto de vista, postura u opinión por parte de Banca Mifel respecto de los temas y datos previstos en el documento.
De igual forma, el presente documento no debe entenderse como una oferta de venta, compra de valores, asesoría o recomendación de inversión, promesa o contrato alguno. Por lo anterior, es total responsabilidad del receptor del presente documento acercarse a sus propios asesores financieros a fin de considerar si algún valor de los contenidos en el presente reporte se ajusta a sus objetivos de inversión, grado de riesgo que está dispuesto a asumir, así como su capacidad y posición financiera.
Banca Mifel, ni las demás entidades integrantes de Grupo Financiero Mifel, S.A. de C.V. son responsables por cualquier tipo de pérdida directa o emergente que derive de la utilización de la información del presente documento, pues se reitera que su propósito es meramente informativo. La información y estimaciones que se incluyen en este documento son vigentes a la fecha de su emisión, no obstante, están sujetas a modificaciones sin previo aviso. Banca Mifel no tiene responsabilidad alguna en comunicar los cambios ni a mantener actualizado el documento.
Transparencia Mifel
Políticas de sostenibilidad
Análisis económico
El Semanal de Mifel-No. 0072
Octubre 17, 2025
|
10 min de lectura
Análisis económico
El Semanal de Mifel-No. 0073
Octubre 24, 2025
|
10 min de lectura
Análisis económico
El Semanal de Mifel-No. 0074
Octubre 31, 2025
|
10 min de lectura
