
Contenido para experto
Incertidumbre vs. Innovación, el dilema del 2025
El Semanal de Mifel-No. 0072
Octubre 17, 2025
|
10 min de lectura
Y disfruta la Experiencia Mifel

Análisis económico
Contenido para experto
El Semanal de Mifel - No. 0115
Septiembre 18, 2026
10 min. de lectura
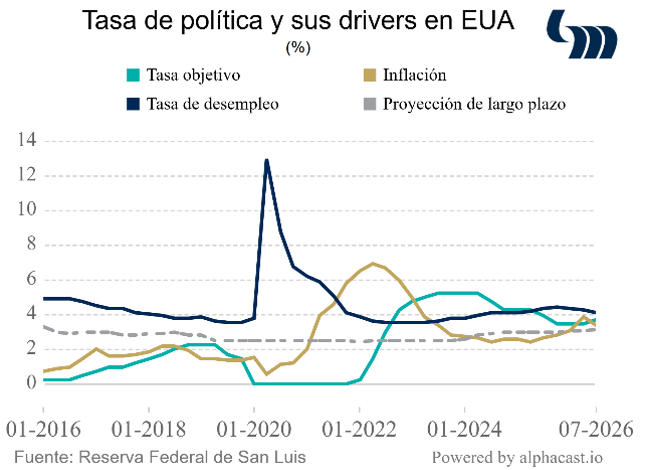
Por unanimidad, la Reserva Federal aumenta en 25 pb la tasa de fondos federales a 3.75% - 4.00%. Este es el primer incremento desde julio de 2023. El comunicado considera que la inflación aún se encuentra elevada; la economía, la productividad, la inversión en capital y el mercado laboral muestran resilencia. En su conferencia de prensa, Kevin Warsh reitera que la inflación se ha mantenido alta durante más de cinco años; la Fed debe apoyar su regreso hacia niveles compatibles con el objetivo de 2.0%. El presidente de la Fed se abstiene de proporcionar sus proyecciones en el resumen donde participan todos los miembros de la Fed – el llamado dot-plot – donde se aprecia que la mayoría vislumbran la tasa de referencia entre 4.00% y 4.25% al cierre de este año, lo cual implicaría un incremento más en 2026. Este es ahora nuestro escenario central. Por otra parte, la inflación PCE esperada para 2026 aumenta a 3.7%; el crecimiento proyectado para 2026 y 2027, a 2.3% anual y 2.4% anual, respectivamente, mientras que la tasa de desempleo para 2026 disminuye de 4.3% a 4.1%. A largo plazo, la tasa de fondos federales aumenta de 3.1% a 3.2%. Un ajuste de mayor magnitud en las proyecciones de inflación respecto a las de tasa sugiere que los miembros de la Fed asumen efectos transitorios asociados a los choques de oferta por el conflicto en el Golfo Pérsico, ante los cuales la politica monetaria no es efectiva. Sin embargo, la señal es clara: la prioridad es inflación y evitar un desanclaje de expectativas. Son mensajes bienvenidos por el mercado; es un alivio que la Fed priorice su mandato frente a presiones políticas, ya bajo un nuevo presidente. Como resultado, los rendimientos a corto plazo de la curva de Bonos del Tesoro aumentan (a dos años por ejemplo de 4.64% el viernes pasado a 4.73% al cierre de hoy) en mayor proporcion que los de largo plazo (el de 10 años a 5.00% desde 4.97% en el mismo lapso). Este aplanamiento de la curva es el tipo de resultado que la Fed esperaría de su decisión, a lo que se suma el fortalecimiento del dólar: el indice DXY cierra la semana 1.2% arriba del viernes pasado.
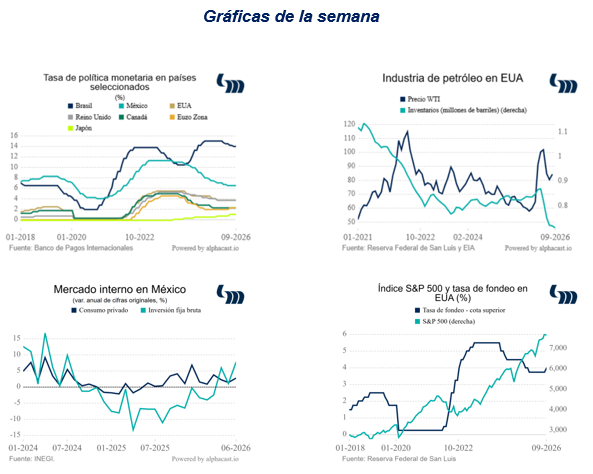
El Banco de Inglaterra mantiene su tasa de referencia en 3.75%. La inflación CPI se ubica en 3.1% anual en agosto y el BoE estima que podría superar 4.0% anual a inicios de 2027 por el encarecimiento de la energía. El PIB crece 0.4% trimestral en el 2T26, por encima de lo previsto, mientras que el mercado laboral mantiene holgura. En este contexto, el MPC advierte sobre un mayor riesgo de efectos de segunda ronda en salarios y precios. Por su parte, el Banco de Japón elevó la tasa de referencia en 25 pb de 1.00% a 1.25% – su nivel máximo desde 1995 – con siete votos en favor y dos en contra, ante una inflación subyacente de entre 1.5% y 2.0% anual. El banco central japonés prevé que la inflación supere 2.0% en la segunda mitad del año fiscal 2026 por el alza del crudo, semiconductores y la depreciación del yen; además, destacó el consumo privado resiliente, la inversión empresarial al alza y la caída de la inversión residencial.
Al día con el sector petrolero en varias regiones del mundo. Arabia Saudita cierra una ruta crítica alternativa de exportación ante un ataque de milicias aparentemetne iraquíes y hutíes en Yemen. En paralelo, la Cámara de los Representantes en EUA transmite una moción a Trump de imponer aranceles de 100% a compradores de proveedores energéticos rusos, así como sanciones directas a los sectores de defensa y energéticos de dicho país. Como consecuencia, el precio del Brent cierra en 104.6 dpb (0.1% semanal y -13.69% anual)
Punteros de IA llaman a aminorar el paso. Altos ejecutivos hablan incluso de posponer salidas a bolsa ante alertas de seguridad; secundan en inquietudes los líderes de algunas de las llamadas “Siete Magníficas”. Entre analistas en Wall Street hay un gran debate sobre el grado al que las extraordinarias utilidades de este tipo de emisoras pueden repetirse, un punto clave para justificar valuaciones tan elevadas, Como resultado combinado de la decisión de la Fed en la semana y el animo de mercado, el S&P 500 baja -0.3% semanal, el Dow Jones -1.9% en el mismo comparativo. El NASDAQ registra una variación semanal de 0.3% pero con una gran volatilidad intrasemanal.
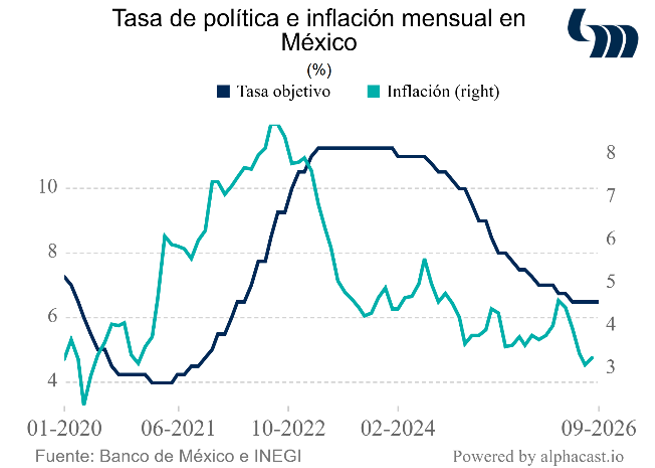
De cara a la junta de política monetaria de Banxico del 24 de septiembre. En las minutas recientes, no se observa que la Junta de Gobierno tengan la intención de modificar la tasa; la lectura reciente inflacionaria de 3.26% en agosto apoyaría esta moción. No obstante, no debe soslayarse que, con la decisión de la Fed del pasado miércoles, el diferencial de 250 pb entre la tasa de referencia mexicana y su par estadounidense es el menor en dos décadas. El contexto es sin embargo muy distinto, con menor exposición de inversionistas foráneos al mercado de renta fija local (hoy en día las tenencias de inversionistas extranjeros representan 11.3% del total, por debajo por ejemplo del 30.8% en manos de institucionales (Afores) locales) y un tipo de cambio real más fuerte (de acuerdo al BIS, el tipo de cambio real al mes de agosto esta 21.2% por arriba de su promedio de largo plazo a 10 años). Eso implica que Banxico puede tener espacio para mantener su tasa de referencia sin cambio en 6.50% hacia el cierre de 2026, que es nuestro escenario central, particularmente si se acompaña de una depreciación nominal ordenada del tipo de cambio (nuestro escenario de cierre de 2026 es 18.20 pesos por dólar). Dicho esto, la Junta de Gobierno deberá estar obviamente atenta ante el hecho de que parecemos estar en un punto de inflexión en cuanto a condiciones financiera globales.
El IMSS registra un incremento de 38.3 mil puestos de trabajo afiliados en agosto (+1.5% anual). Ello representa un saldo de 22.8 millones de puestos afiliados en total y un crecimiento acumulado de 281.4 mil puestos en lo que va de 2026. El aumento es impulsado por el crecimiento de los puestos de trabajo tradicionales, con mayor crecimiento en transportes y comunicaciones, sector extractivo y servicios sociales y comunitarios. De enero a agosto, sin considerar a trabajadores de plataformas, el crecimiento acumulado de plazas se sitúa en 288.5 mil unidades. Además, el salario promedio de cotización se ubica en $673.1 diarios (+6.7% anual).
En julio de 2026, con cifras revisadas la balanza comercial México registra un déficit de -0.084mmdd. Por componente, las exportaciones se ubican en 81.42 mmdd (+44% anual) y las importaciones en 82,26 mmdd (+45% anual), este saldo representa un incremento del déficit respecto a julio del año pasado de 0.77mmdd. Los principales lugares a los que México exporta son Estados Unidos con 69.75mmdd (85.6% del total), Canadá que se ubica con 2.17 mmdd (2.67% del total) y China con 1.01mmdd (1.35% del total). Por su parte, los países de los que México más importa son Estados Unidos con 25.59mmdd (31.11% del total), China con 13.94 mmdd (16.95% del total) y Taiwán con 11.41 mmdd (13.88% de total).
En el 2T de 2026, la oferta y demanda global de bienes y servicios aumenta 5.6% anual, ante un crecimiento de 2.1% anual del PIB y de 13.7% anual de las importaciones. El consumo privado crece 2.1% anual; el consumo de gobierno aumenta 3.0% anual, mientras que la formación bruta de capital fijo registra un incremento de 3.9% anual. Por su parte, las exportaciones de bienes y servicios avanzan 14.5% anual. En la estructura de la demanda global, el consumo privado representa 47.8%, la inversión fija 15.3% y las exportaciones 29.8%.
La actividad industrial aumenta 2.7% anual en julio. La construcción crece 7.3% anual, con edificación en 8.2% anual y trabajos especializados en 7.8% anual, mientras que la minería aumenta 1.6% anual. Las industrias manufactureras crecen 1.6% anual, con avances de 14.7% anual en productos derivados del petróleo y del carbón, 14.2% anual en equipo de computación, comunicación y electrónicos y 4.4% anual en maquinaria y equipo.
Reportes de prensa sugieren que EUA buscaría endurecer Reglas de Origen en las negociaciones comerciales con México. Sectores como el automotriz cuentan con dichos requisitos. Otros solo exigen que los insumos extranjeros se sometan a "transformación sustancial" en un nuevo producto para calificar como bienes elegibles T-MEC. Nuestro colega Phil Lovegren, en su artículo del Atlantic Council, argumenta que dicho requisito podría generar riesgos y oportunidades: la electrónica superó al sector automotriz como la principal exportación de México a EUA, y nuevos y requisitos de Reglas de Origen podrían perjudicar su competitividad. Sin embargo, una implementación gradual y moderada podría ayudar a México a desarrollar más proveedores locales para abastecer las cadenas de suministro de productos electrónicos.
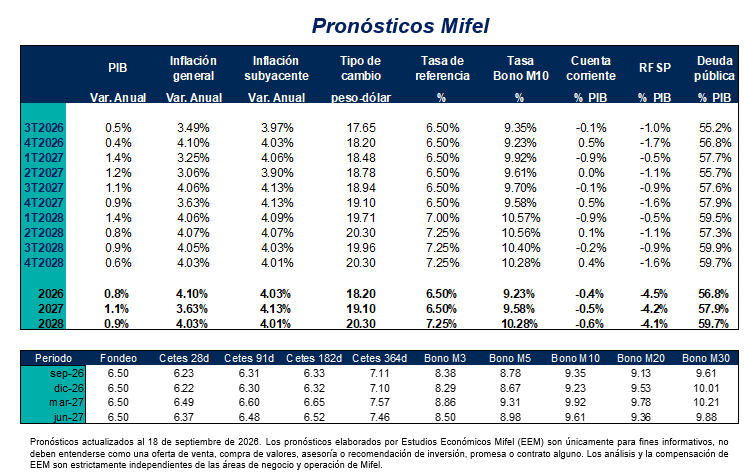
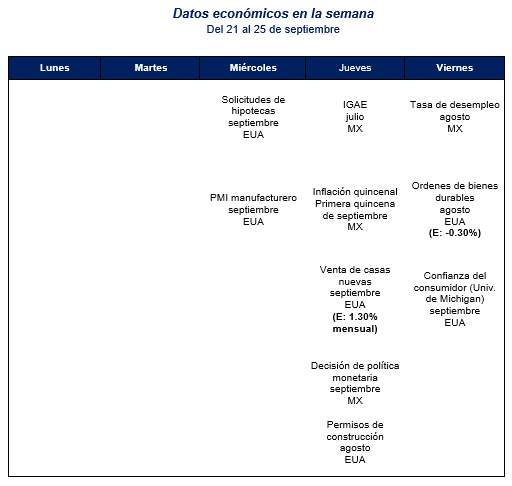
Agradecemos la contribución de Philip Lovegren.
AVISO LEGAL
El presente documento es sólo para fines informativos y de comparación. Elaborado por BANCA MIFEL, S.A. INSTITUCIÓN DE BANCA MÚLTIPLE, GRUPO FINANCIERO MIFEL (“Banca Mifel”), el presente documento pretende concentrar y presentar información de acceso público obtenida de fuentes consideradas como fidedignas, sin embargo, Banca Mifel no realiza ningún tipo de pronunciamiento o declaración respecto de su precisión, calidad e integridad, ni tampoco representa, expresa o refleja un punto de vista, postura u opinión por parte de Banca Mifel respecto de los temas y datos previstos en el documento.
De igual forma, el presente documento no debe entenderse como una oferta de venta, compra de valores, asesoría o recomendación de inversión, promesa o contrato alguno. Por lo anterior, es total responsabilidad del receptor del presente documento acercarse a sus propios asesores financieros a fin de considerar si algún valor de los contenidos en el presente reporte se ajusta a sus objetivos de inversión, grado de riesgo que está dispuesto a asumir, así como su capacidad y posición financiera.
Banca Mifel, ni las demás entidades integrantes de Grupo Financiero Mifel, S.A. de C.V. son responsables por cualquier tipo de pérdida directa o emergente que derive de la utilización de la información del presente documento, pues se reitera que su propósito es meramente informativo. La información y estimaciones que se incluyen en este documento son vigentes a la fecha de su emisión, no obstante, están sujetas a modificaciones sin previo aviso. Banca Mifel no tiene responsabilidad alguna en comunicar los cambios ni a mantener actualizado el documento.
Transparencia Mifel
Políticas de sostenibilidad
Análisis económico
El Semanal de Mifel-No. 0072
Octubre 17, 2025
|
10 min de lectura
Análisis económico
El Semanal de Mifel-No. 0073
Octubre 24, 2025
|
10 min de lectura
Análisis económico
El Semanal de Mifel-No. 0074
Octubre 31, 2025
|
10 min de lectura
