
Contenido para experto
Incertidumbre vs. Innovación, el dilema del 2025
El Semanal de Mifel-No. 0072
Octubre 17, 2025
|
10 min de lectura
Y disfruta la Experiencia Mifel

Análisis económico
Contenido para experto
El Semanal de Mifel - No. 0121
Octubre 30, 2026
10 min de lectura
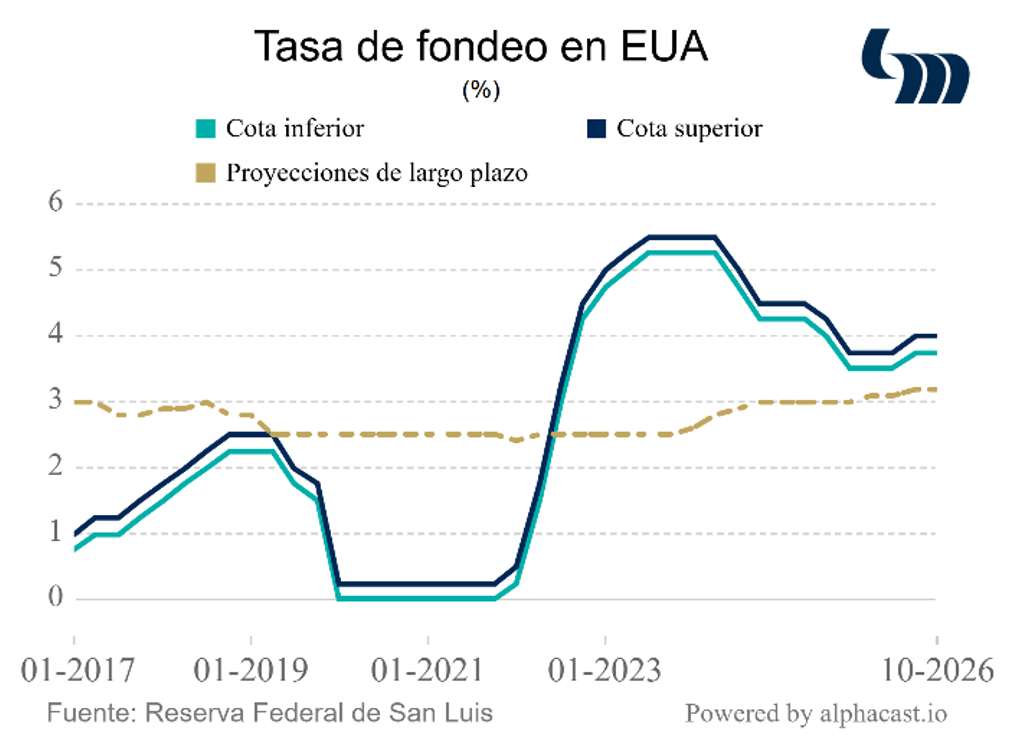
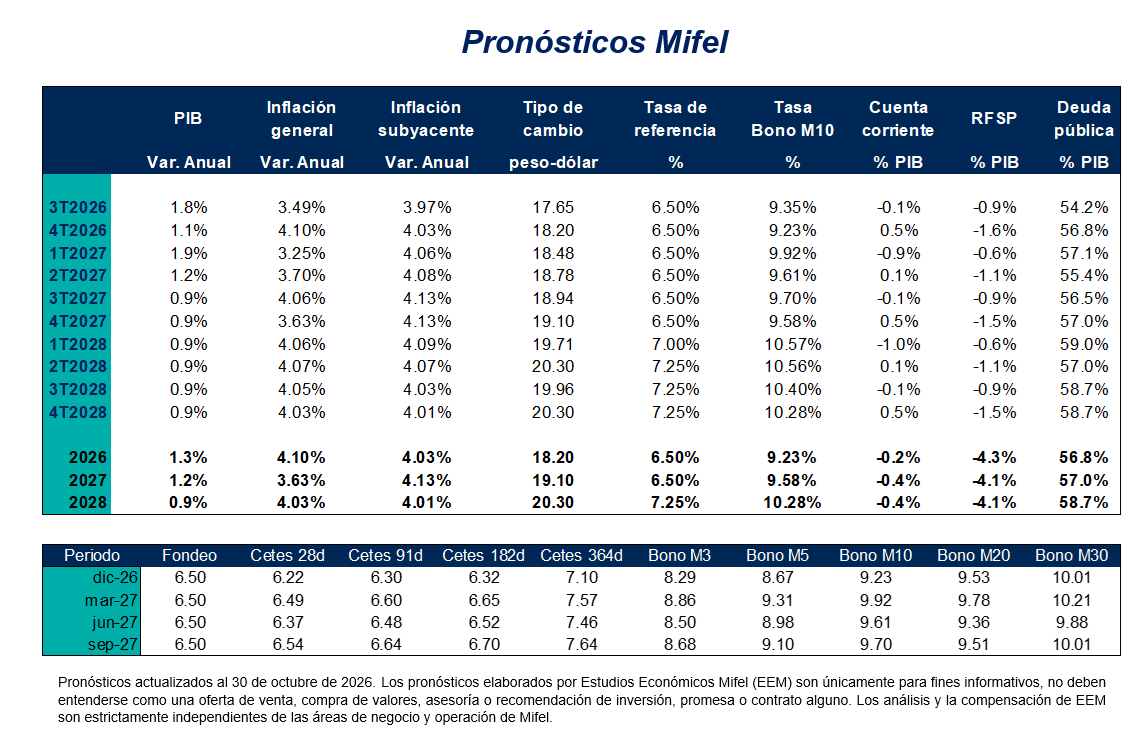
Reserva Federal de EUA mantiene tasa de fondos federales en 3.75% - 4.00%. En línea con nuestras previsiones, con diez votos en favor y dos en contra (L. Cook y B. Hammack), los miembros esperarán a tener más información antes de tomar una decisión de política monetaria apropiada. No obstante, consideran que la inflación continúa elevada; perciben resiliencia en actividad económica, en incrementos en productividad y en mercado de trabajo. Refrendamos nuestra percepción de que el FOMC incrementará su tasa de referencia en 25 pb en diciembre, toda vez que las declaraciones recientes de la mayoría de los miembros apuntan a “un incremento adicional durante 2026” y que “la inflación continúa elevada”; además, dos miembros ya revelaron su preferencia por subir tasa. Si bien el discurso de Warsh no externa preocupaciones respecto de la economía y el mercado laboral, no soslaya que la inflación ha estado por encima del objetivo de la Fed por 6 años y que se encuentra “demasiado elevada”. El dólar reacciona con mayor fortaleza (DXY registra una variación semanal del 0.2%) y el peso mexicano se debilita contra el billete verde: llega a un máximo intra-semanal de 18.86 pesos por dólar y cierra con una depreciación semanal de 0.85%. Las bolsas de valores reaccionan negativamente a noticias asociadas al superciclo de inversión de la IA, pues algunas de las empresas al centro de esta ola reportan resultados decepcionantes: el S&P 500 y el Dow Jones con variaciones de -0.3% y -0.4% semanal, respectivamente, pero el NASDAQ con un retroceso de -1.3%. El precio del Brent cierra en 117.55 USD por barril (0.7% semanal), ante la disposición del presidente JD Vance a retomar negociaciones con Teherán.
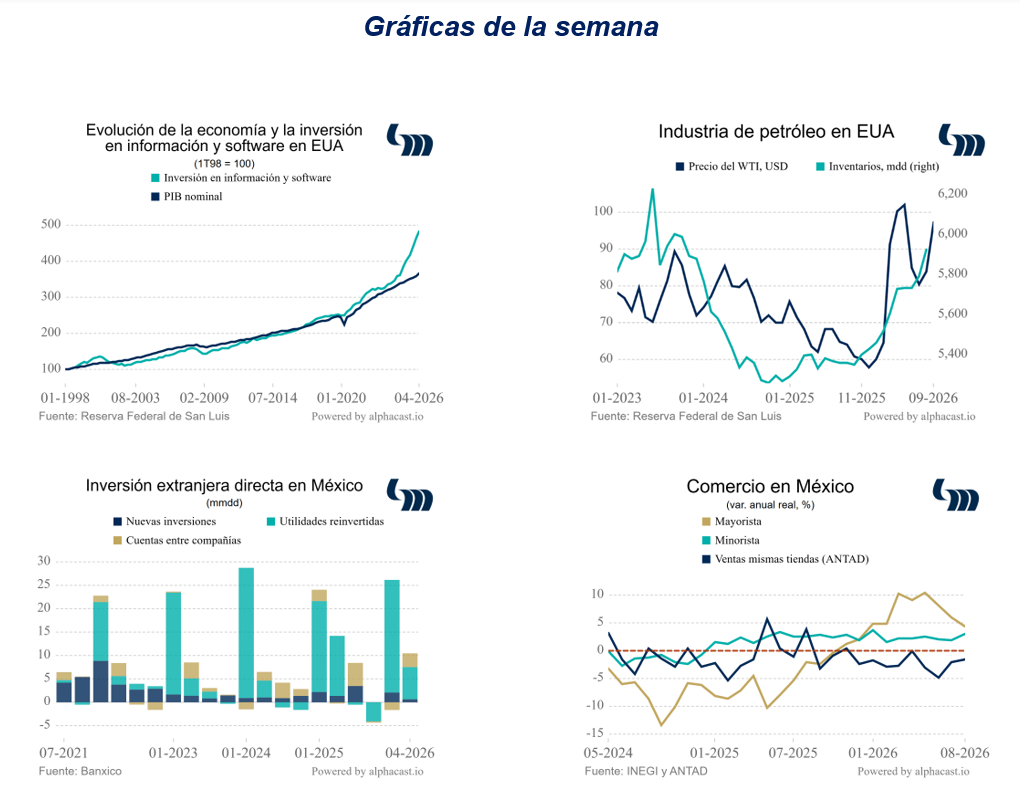
PIB de EUA crece 3.4% anualizado en 3T26 vs 2.2% anterior y 3.2% esperado. Por componentes del gasto, el consumo privado avanza 3.8%; la inversión privada bruta aumenta 19.4% y el consumo e inversión pública crece 5.3%. En contraste, las exportaciones caen 5.7% y las importaciones aumentan 19.7%. En este crecimiento contribuyen positivamente, no sólo la inversión (3.3%), sino también en menor medida el consumo (2.5%) y el gasto de gobierno (0.9%); las exportaciones netas restaron 3.32% al resultado. Tan sólo, la inversión fija no residencial en equipo – vinculada con el atractivo reciente en la inversión de la industria tecnológica – contribuye 1.2% al PIB. Por su parte, la inflación PCE aminora considerablemente a 3.48% anual desde 4.23% en 2T26.
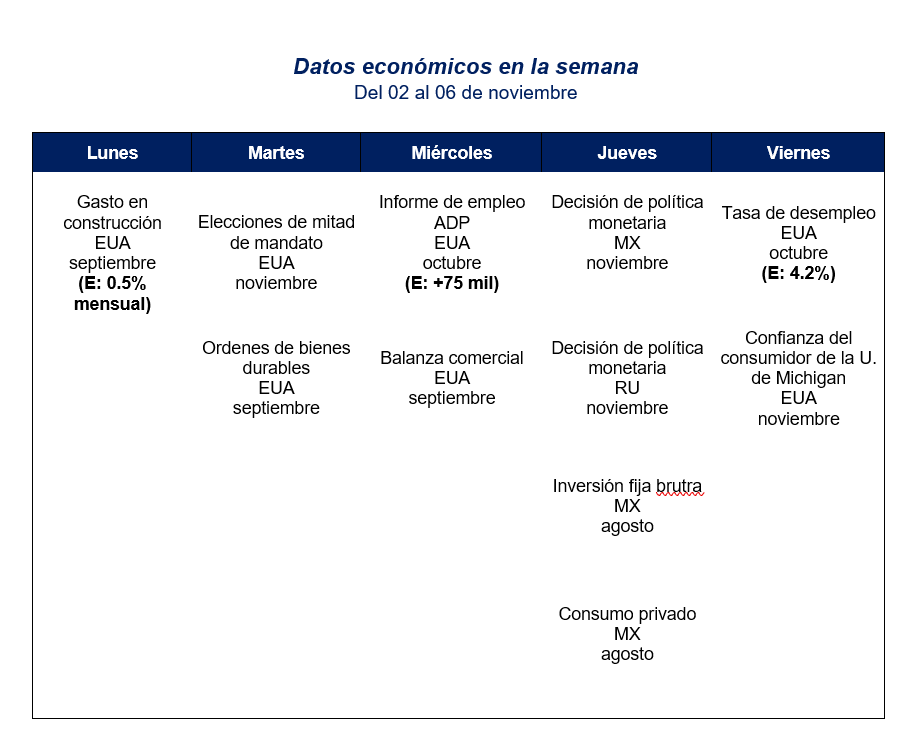
Los demócratas se preparan para una noche contundente, pero la magnitud de la victoria influirá en la política durante los próximos dos años. A cuatro días de las elecciones de mitad de mandato en Estados Unidos, el Partido Demócrata parece estar en una posición dominante, con los mercados de predicción otorgándole aproximadamente dos tercios de probabilidad de obtener el control total del Congreso; los promedios de las encuestas, que muestran una ventaja de 9 puntos para los demócratas, respaldan estas predicciones. Existen tres escenarios principales para las elecciones.
Lula da Silva del Partido de los Trabajadores vence en segunda vuelta en elecciones a Flávio Bolsonaro del Partido Liberal en Brasil, con más del 51% de los votos a su favor. Las calificadoras Fitch y Moody’s – aunque confirman sus calificaciones de BB y Ba1 respectivamente hacia el país latinoamericano y ambas con perspectiva estable – expresan su preocupación por la sostenibilidad fiscal de Brasil tras los comicios, en un contexto donde la deuda pública brasileña supera 80% del PIB, mientras que el déficit fiscal se aproxima a 10% del PIB.
Banco Central Europeo mantiene su tasa de depósito en 2.50%. Pero advierte que el encarecimiento de la energía eleva los riesgos inflacionarios. Christine Lagarde dejará la presidencia del Banco Central Europeo en febrero. Por otra parte, el Banco de Japón mantiene su tasa de referencia en 1.25%, la economía manifiesta una recuperación moderada y la inflación de fondo se sitúa en niveles compatibles con la meta de 2%; aunque los mayores costos energéticos y la depreciación del yen representan riesgos al alza para los precios.
La próxima semana se anuncia la decisión de política monetaria de Banco de México. Reiteramos nuestros comentarios de ediciones anteriores y pensamos que Banxico optará por mantener su tasa de referencia sin cambio en 6.5%. Aun cuando en la minuta más reciente 3 de los 5 miembros de la junta consideran la factibilidad de discutir recortes, las condiciones de alta frecuencia no ayudan: la inflación sorprende ligeramente al alza y el balance de riesgos inflacionarios se mantiene sesgado en esa dirección. Además, está la depreciación del tipo de cambio nominal desde entonces. Para que ello resulte en una depreciación del tipo de cambio real (que consideramos benéfica para actividad) es necesario que Banxico acote riesgos de traspaso. Finalmente, en un ambiente financiero global incierto y con una Fed que anticipamos suba tasa en diciembre – recortando el diferencial con su contraparte en México al menor nivel desde que está vigente el régimen de objetivos de inflación – es aconsejable acotar riesgos de sobre-reacción cambiaria. Así, la mejor forma de garantizar un equilibrio nominal con la dosis de condiciones monetarias adecuada es, en nuestra opinión, mantenerse sin cambio.
El PIB de México crece 3.2% anual en el 3T26, una mejoría respecto al 1.4% del trimestre previo. A tasa anual, las actividades terciarias avanzan 3.3%, las secundarias aumentan 3.1% y las primarias se expanden 1.8%, por lo que el crecimiento abarca los tres grandes grupos de actividad económica.
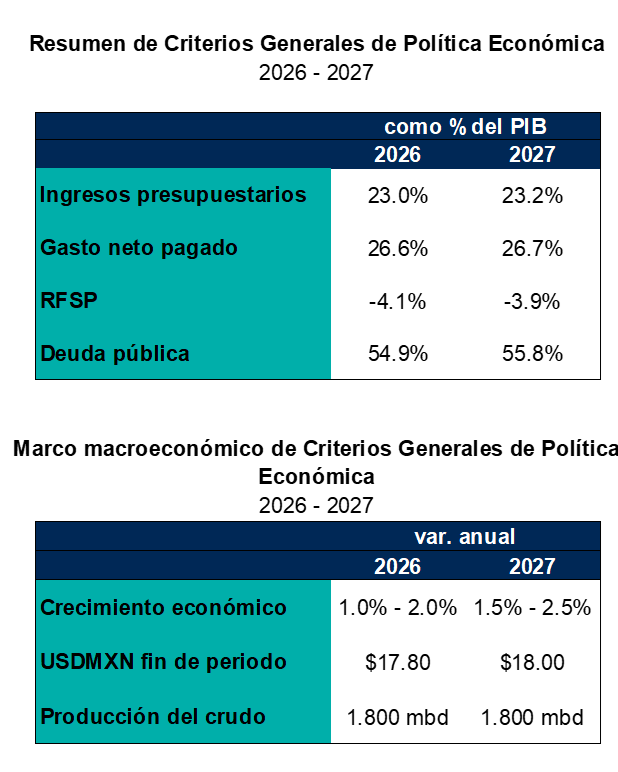
Se aprueba la Ley de Ingresos; pendiente modificaciones a LISR. Se estima una recaudación por 10.64 bdp, de los cuales, 6.3 bdp provendrían de impuestos. Se autoriza endeudamiento interno de 1.7 bdp. En ingresos tributarios, se propone restringir las deducciones por ISR a empresas que declaren más de 50 mdp anuales, así como facilidades a automotrices y ampliación de beneficios y límites a RESICOs, entre otros. No vemos signos de consolidación fiscal significativa, aunque se reconocen recientes subejercicios y reformas fiscales secundarias que contribuirán a la recaudación tributaria. Para ponerlo en perspectiva, el FMI sugiere un déficit fiscal de alrededor de 2.8% del PIB a países que han presentado desbalances altos después de 2020. En 2025, el déficit amplio mexicano (RFSP) fue de 4.8% del PIB: lograr la sugerencia del FMI equivaldría reducir el déficit, a casi la mitad del RFSP actual, o a un equivalente de incremento de recaudación del ISR – el impuesto más importante de las finanzas públicas– de más de 24%.
Balanza comercial de mercancías registra en estimaciones oportunas un déficit de 606 mdd en septiembre. Las exportaciones crecerían 37.9% anual, particularmente 43% hacia EUA y 16.4% al resto del mundo; destaca también que las exportaciones petroleras se expanden 9.6% anual (vs 38.8% de no petroleras), en tanto que las automotrices a EUA se contraen -0.6% en lo que va del año, pero aumentan 11.9% en el mismo periodo cuando se dirigen al resto del mundo. Las importaciones, por su parte, crecen 27.5% anual: +9.9% bienes de consumo, +33.4% bienes intermedios y 4.8% bienes de capital.
Annus horribilis para el turismo. En el agregado, las cifras de sector externo son razonables: cuenta corriente en 2T26 con superávit equivalente a 1.7% del PIB. Pero reflejan el auge en exportaciones de electrónicos y servidores asociados al super-ciclo de inversión. En actividades más tradicionales vinculadas al sector externos, la situación es distinta. Destaca turismo: durante el periodo enero-agosto los ingresos por este rubro acumularon 24.2 mmd, un avance anual de solo 0.9%. El saldo de la balanza turística es aún menos favorable (13.9 mmd, una caída de 9.7% anual) pues el nivel del tipo de cambio no solo afecta el número de visitantes foráneos, también impulsa el turismo mexicano al exterior. Por número de visitantes, llegan al país 67.9 millones de personas, pero este agregado considera turismo fronterizo o excursionistas (que no pernoctan en el país). El número duro, del que dependen buena parte de los 2.9 millones de empleos en el sector, son los turistas de internación. Registran un acumulado de 17.5 millones de personas, un desplome de 4.3% con respecto al 2025. Coincidimos en la elevada sensibilidad del sector al nivel del tipo de cambio, pero eso no lo explica todo: dado que su origen se atribuye a la debilidad del dólar, es un efecto general para todos los países receptores de turismo de los EUA y en términos relativos, el desempeño de México desmerece con respecto a otros destinos. Esta pérdida de participación de mercado debe entonces atribuirse problemas de posicionamiento de marca, asociados a temas de inseguridad e incluso de políticas públicas de promoción (a nivel federal y local) prácticamente inexistentes.
Se publica en el DOF modificaciones a la Modalidad 40 de pensiones del IMSS. Las nuevas reglas provisionales eliminan la inscripción retroactiva, restringen el acceso de trabajadores independientes y añaden un nuevo tope de cotización correspondiente al último salario base más una UMA desde el 22 de octubre. Estas medidas no afectan a quienes están inscritos antes de su entrada en vigor y estarán presentes hasta que el Instituto realice una propuesta de modificación normativa sostenible para el organismo en el mediano y largo plazo.
AVISO LEGAL
El presente documento es sólo para fines informativos y de comparación. Elaborado por BANCA MIFEL, S.A. INSTITUCIÓN DE BANCA MÚLTIPLE, GRUPO FINANCIERO MIFEL (“Banca Mifel”), el presente documento pretende concentrar y presentar información de acceso público obtenida de fuentes consideradas como fidedignas, sin embargo, Banca Mifel no realiza ningún tipo de pronunciamiento o declaración respecto de su precisión, calidad e integridad, ni tampoco representa, expresa o refleja un punto de vista, postura u opinión por parte de Banca Mifel respecto de los temas y datos previstos en el documento.
De igual forma, el presente documento no debe entenderse como una oferta de venta, compra de valores, asesoría o recomendación de inversión, promesa o contrato alguno. Por lo anterior, es total responsabilidad del receptor del presente documento acercarse a sus propios asesores financieros a fin de considerar si algún valor de los contenidos en el presente reporte se ajusta a sus objetivos de inversión, grado de riesgo que está dispuesto a asumir, así como su capacidad y posición financiera.
Banca Mifel, ni las demás entidades integrantes de Grupo Financiero Mifel, S.A. de C.V. son responsables por cualquier tipo de pérdida directa o emergente que derive de la utilización de la información del presente documento, pues se reitera que su propósito es meramente informativo. La información y estimaciones que se incluyen en este documento son vigentes a la fecha de su emisión, no obstante, están sujetas a modificaciones sin previo aviso. Banca Mifel no tiene responsabilidad alguna en comunicar los cambios ni a mantener actualizado el documento.
Transparencia Mifel
Políticas de sostenibilidad
Análisis económico
El Semanal de Mifel-No. 0072
Octubre 17, 2025
|
10 min de lectura
Análisis económico
El Semanal de Mifel-No. 0073
Octubre 24, 2025
|
10 min de lectura
Análisis económico
El Semanal de Mifel-No. 0074
Octubre 31, 2025
|
10 min de lectura
