
Contenido para experto
Incertidumbre vs. Innovación, el dilema del 2025
El Semanal de Mifel-No. 0072
Octubre 17, 2025
|
10 min de lectura
Y disfruta la Experiencia Mifel

Análisis económico
Contenido para experto
El Semanal de Mifel - No. 0116
Septiembre 25, 2026
10 min de lectura
Cumbre EUA – China con indefinición y resultados poco concretos. Xi Jinping llama a terminar la guerra comercial entre las dos principales potencias del mundo y a establecer una sana competencia; Trump reitera que ambos presidentes son “grandes amigos”. Mientras tanto, el secretario del Tesoro de EUA Scott Bessent declara una prórroga de dos meses en la imposición de aranceles a China.
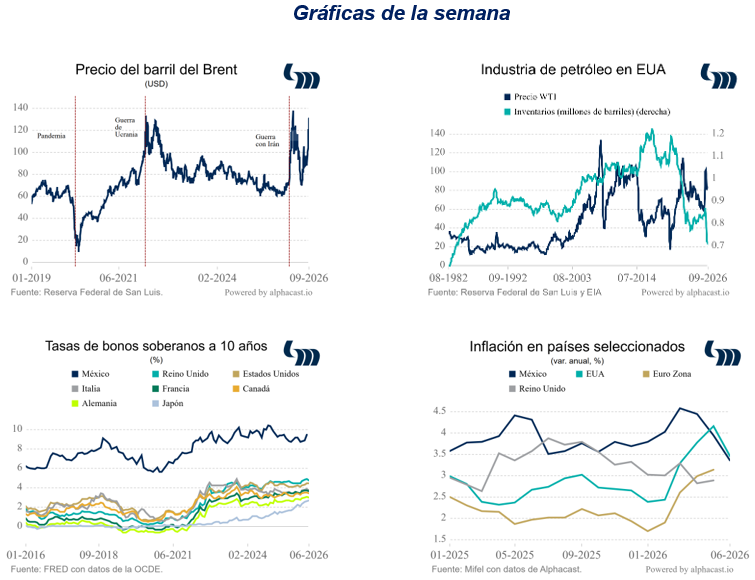
Asamblea general de la ONU confirma que los riesgos geopolíticos llegaron para quedarse. Trump dijo que podría actuar rápido respecto de Irán si no cede en los términos de paz; anticipa que se alcanzará concordia después de las elecciones de noviembre en EUA. El presidente iraní declara que está dispuesto a reanudar las conversaciones para concluir el conflicto, pero no permitirá la libre navegación por el estrecho mientras se mantengan las sanciones y el bloqueo de EUA. Los inventarios de crudo en EUA están en mínimos no vistos desde 1984; el precio del Brent cierra la semana en 106.3 dpb, en tanto que el precio de la gasolina y del diésel alcanzan 4.48 y 6.53 USD por galón, respectivamente.
Todo ello lleva a un deterioro de las expectativas inflacionarias y a un lenguaje más restrictivo por los miembros de la Fed. El aumento en los rendimientos de la curva del Tesoro se reanuda; la referencia a 10 años alcanza el 5.17% mientras que la de 2 años (que mide mejor la visión del mercado sobre el curso de la Fed) aumenta 11 pb semanales. De esta forma, la curva descuenta otro aumento en tasas de la Fed de 25 pb con una probabilidad de 78.0% para su reunión de diciembre. Queda claro entonces que el incremento de tasas por parte de la Fed en septiembre marcó un punto de inflexión más que constituir un movimiento de una sola vez. En concordancia, el dólar se aprecia: el DXY muestra una variación semanal de 0.18% contra el yen japonés, la apreciación del dólar es particularmente intensa: llega a un máximo de 159 yenes por dólar durante la semana, aunque hay cierto regreso al cierre. El seguimiento del cruce USDJPY es particularmente importante para el tesoro de los EUA dado que Japón es el principal tenedor foráneo de Bonos del Tesoro. Dicho esto, la principal ganancia del dólar en la semana es contra el peso mexicano, pues involucra una depreciación de 2.7%. Es un acomodo cambiario sobre el que comentamos más en la siguiente sección.
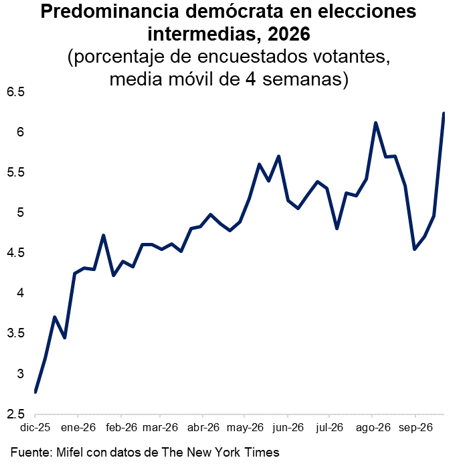
La popularidad de Trump resiente las presiones de precios: sólo 38% de los encuestados lo aprueba, según CNN; a menos de dos meses de las elecciones intermedias de EUA, las preferencias hacia los republicanos son desalentadoras, los demócratas dominan en promedio por 8.8% de los encuestados en la última toma de muestra (6.2% media móvil de 4 semanas) según New York Times. Es preocupante para la causa republicana que incluso algunos candidatos rompen filas: disienten con Trump y lo critican abiertamente.
Super Niño histórico alcanza su proyección máxima al menos ocho semanas antes del pico previamente pronosticado. Es posible que este tipo de eventos sean más frecuentes y con una duración más larga que lo que históricamente se registra. Este fenómeno, aunque con distintas repercusiones en diferentes lugares del mundo tanto en magnitud como en dirección, podrían involucrar efectos inflacionarios y de ralentización económica.
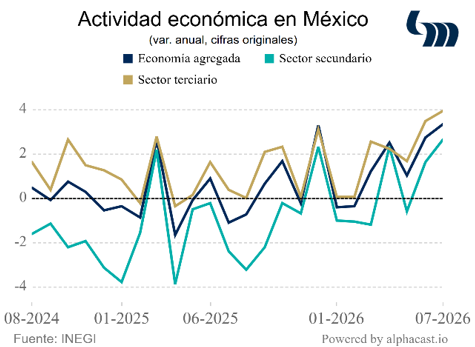
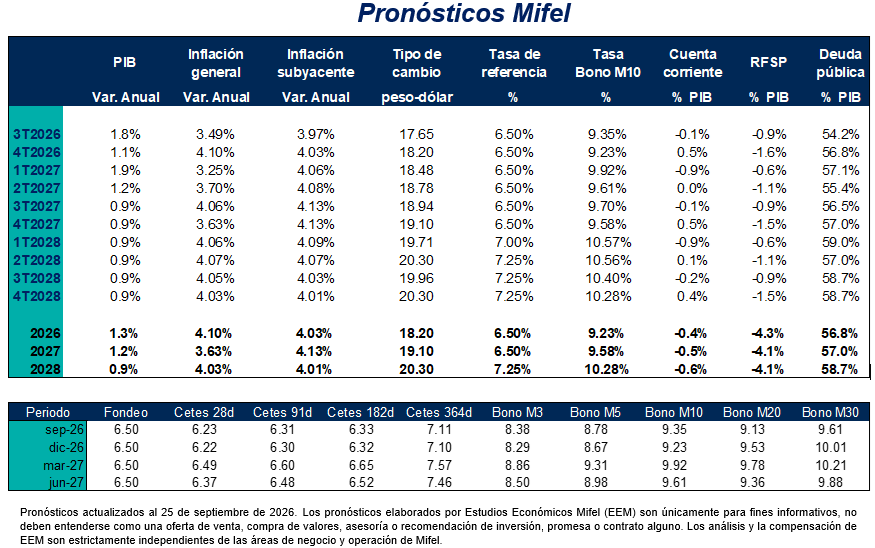
El IGAE crece 0.8% mensual y 3.3% anual en julio. El avance se concentra en servicios, con un aumento de 4.0% anual, y en las actividades secundarias, con 2.4% anual; la construcción destaca con un aumento de 6.7% anual y el comercio al por mayor con 13.2% anual. En contraste, las actividades primarias registran un descenso anual de 0.6%. Así, actualizamos estimados de crecimiento económico. Por un lado, observamos una leve recuperación en la inversión, un crecimiento en empleo formal – si bien bajo – mayor que lo esperado y un impulso en las exportaciones netas; sin embargo, el crecimiento económico es modesto y viene de una base muy baja. Así, ahora anticipamos crecimiento del PIB de 1.3% en 2026 y 1.2% en 2027.
Por otro parte, ajustamos levemente nuestros estimados del déficit fiscal amplio. Ello después del subejercicio de gasto público ocurrido en la primera mitad de 2026, aun cuando las inercias del gasto comprometido y el bajo crecimiento limitan la capacidad de generar mayores ingresos. También tomamos en cuenta las proyecciones de la Secretaría de Hacienda en su propuesta de Criterios Generales de Política Económica. Así, ahora proyectamos un déficit amplio (RFSP) de -4.3% del PIB en 2026 desde -4.5% en nuestra estimación previa y de -4.1% del PIB en 2027 desde - 4.3% antes (las proyecciones de Hacienda son -4.1% y -3.9%, respectivamente). El panorama hacia adelante sigue siendo retador; consideramos que esta modesta consolidación fiscal no es de la magnitud que las principales calificadoras esperarían para alterar la dinámica de deuda de mediano plazo, por lo que el riesgo de una baja en la calificación crediticia del soberano permanece.
La inflación se ubica en 3.42% anual durante la primera quincena de septiembre. La subyacente registra una variación anual de 3.79%, con alzas anuales de 4.59% en alimentos, bebidas y tabaco; 4.33% en servicios, y 5.84% en educación. Por su parte, la no subyacente se sitúa en 2.17% anual, debido a que frutas y verduras alcanzan una variación de 7.91% contra el mismo periodo del año anterior, energéticos y tarifas autorizadas por el gobierno en 3.67% anual, mientras los productos pecuarios presentan una reducción de 4.64% también anual. En términos generales, estos resultados son consistentes con el efecto de aumento gradual en la inflación anual de la segunda mitad del año asociado a la base de comparación y al fin de efectos favorables en la inflación no subyacente.
Ante las condiciones de actividad e inflación descritas y teniendo como contexto el punto de inflexión en la política monetaria de los EUA, Banxico opta esta semana por mantener su tasa de referencia sin cambio, en 6.5%. Está en línea con lo que nosotros y la mayoría de los analistas anticipamos. Aun cuando el diferencial en tasas de política entre los EUA y México (250pb) es el menor en más de 10 años, las condiciones monetarias amplias permiten adoptar la máxima de que a veces, “la mejor decisión es no hacer nada”. En todo caso, la retórica del comunicado de Banxico retoma este aspecto, al elaborar sobre los factores que tendrá en cuenta al normar sus decisiones hacia adelante, donde además del tipo de cambio considera los diferenciales en el ciclo económico de México y los EUA. De esta forma, la reacción del tipo de cambio peso-dólar en días previos a la decisión y posteriores al anuncio son consistentes con la premisa de que el banco central mexicano aprovecha márgenes en un ambiente de presiones al alza en tasas. Como señalamos, el peso pierde 2.7% contra el dólar durante la semana y cierra en 17.72 pesos por dólar. Aun cuando hay un debate sobre el signo del tipo de cambio real en un índice de condiciones monetarias para México, nuestra impresión es que los niveles actuales ofrecen condiciones más favorables en términos de actividad. Reiteramos nuestra expectativa de una tasa de política al cierre de este año de 6.5% y de un tipo de cambio peso-dólar de 18.20.
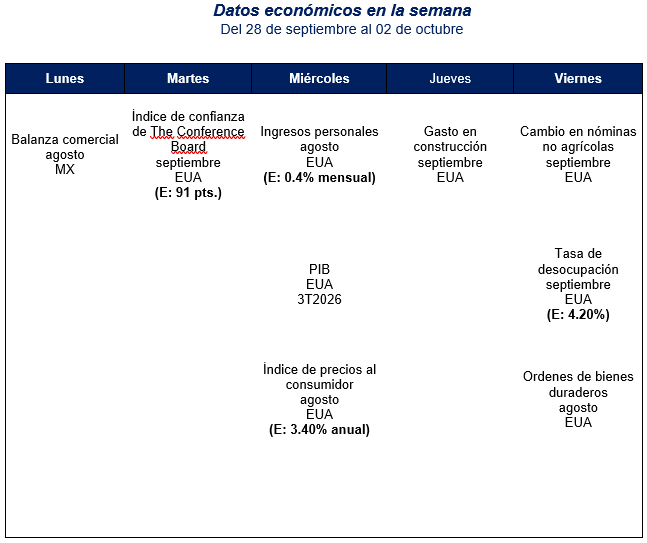
En agosto de 2026, la tasa de desocupación se ubica en 3.0%, frente al 2.9% de agosto de 2025. La tasa de subocupación se sitúa en 7.0%, nivel ligeramente inferior al del mismo mes de 2025. A su vez, la tasa de informalidad laboral alcanza 55.0%, por encima del 54.8% de un año antes. La PEA asciende a 62.6 millones de personas, mientras que la población ocupada suma 60.7 millones.
AVISO LEGAL
El presente documento es sólo para fines informativos y de comparación. Elaborado por BANCA MIFEL, S.A. INSTITUCIÓN DE BANCA MÚLTIPLE, GRUPO FINANCIERO MIFEL (“Banca Mifel”), el presente documento pretende concentrar y presentar información de acceso público obtenida de fuentes consideradas como fidedignas, sin embargo, Banca Mifel no realiza ningún tipo de pronunciamiento o declaración respecto de su precisión, calidad e integridad, ni tampoco representa, expresa o refleja un punto de vista, postura u opinión por parte de Banca Mifel respecto de los temas y datos previstos en el documento.
De igual forma, el presente documento no debe entenderse como una oferta de venta, compra de valores, asesoría o recomendación de inversión, promesa o contrato alguno. Por lo anterior, es total responsabilidad del receptor del presente documento acercarse a sus propios asesores financieros a fin de considerar si algún valor de los contenidos en el presente reporte se ajusta a sus objetivos de inversión, grado de riesgo que está dispuesto a asumir, así como su capacidad y posición financiera.
Banca Mifel, ni las demás entidades integrantes de Grupo Financiero Mifel, S.A. de C.V. son responsables por cualquier tipo de pérdida directa o emergente que derive de la utilización de la información del presente documento, pues se reitera que su propósito es meramente informativo. La información y estimaciones que se incluyen en este documento son vigentes a la fecha de su emisión, no obstante, están sujetas a modificaciones sin previo aviso. Banca Mifel no tiene responsabilidad alguna en comunicar los cambios ni a mantener actualizado el documento.
Transparencia Mifel
Políticas de sostenibilidad
Análisis económico
El Semanal de Mifel-No. 0072
Octubre 17, 2025
|
10 min de lectura
Análisis económico
El Semanal de Mifel-No. 0073
Octubre 24, 2025
|
10 min de lectura
Análisis económico
El Semanal de Mifel-No. 0074
Octubre 31, 2025
|
10 min de lectura
